
熱門資訊> 正文
「存款搬家」沒暫停,只是去年924基數太高?
2025-10-16 10:50
炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:中國銀河宏觀,原文標題:《【中國銀河宏觀】撥雲見M1 ——2025年9月金融數據解讀》
銀河證券認為本月的金融數據表面上顯示居民存款搬家去往非銀的行為暫停,實際上是由於去年9月快速搬家的基數擾動,真實情況是居民和企業存款活化程度仍在提升。銀河證券預計四季度央行貨幣寬松或超預期,央行可能降息10-20BP並重啟國債買賣。
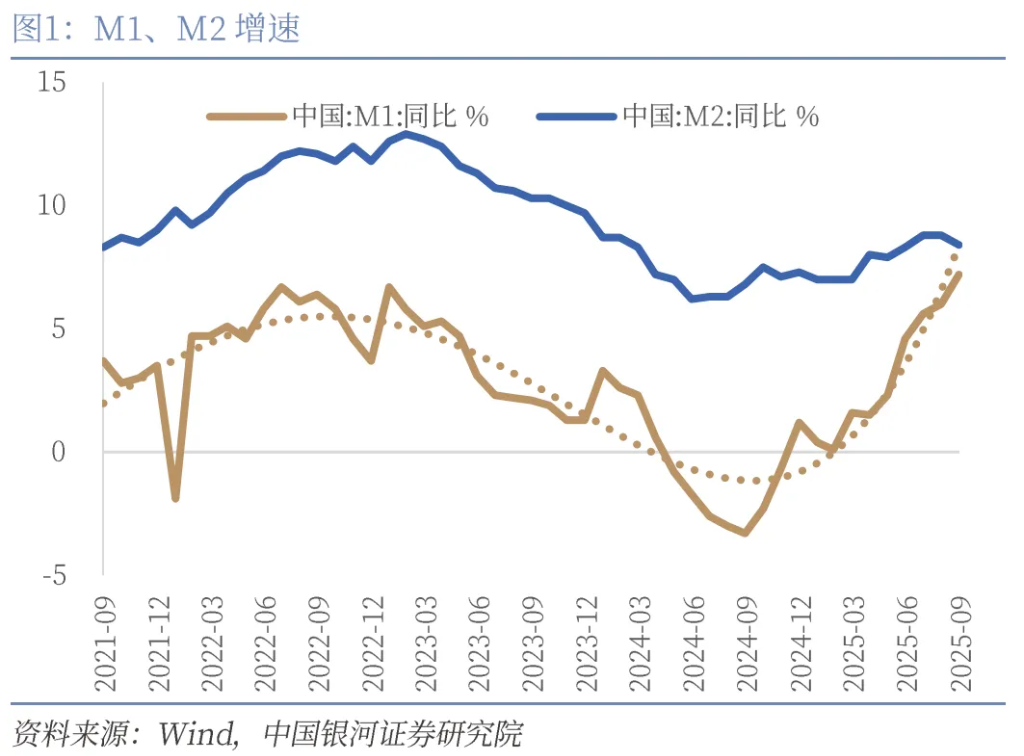
2025年10月15日,央行發佈2025年9月金融數據。9月M1同比7.2%(前值6.0%),M2同比8.4%(前值8.8%)。
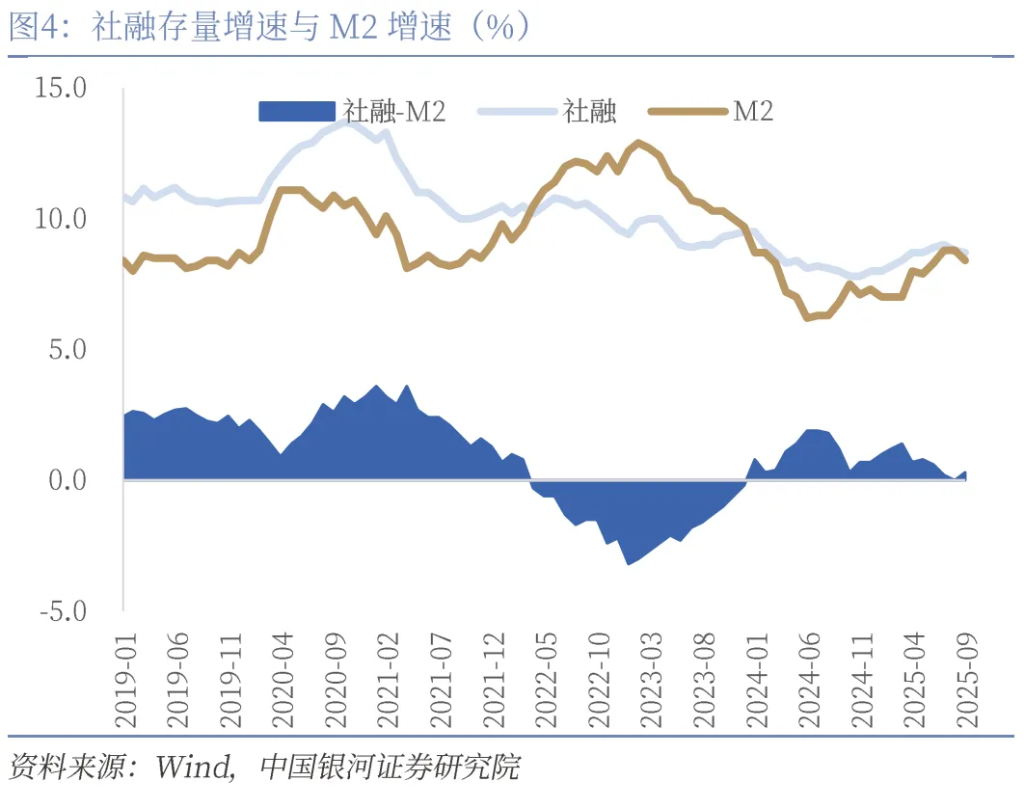
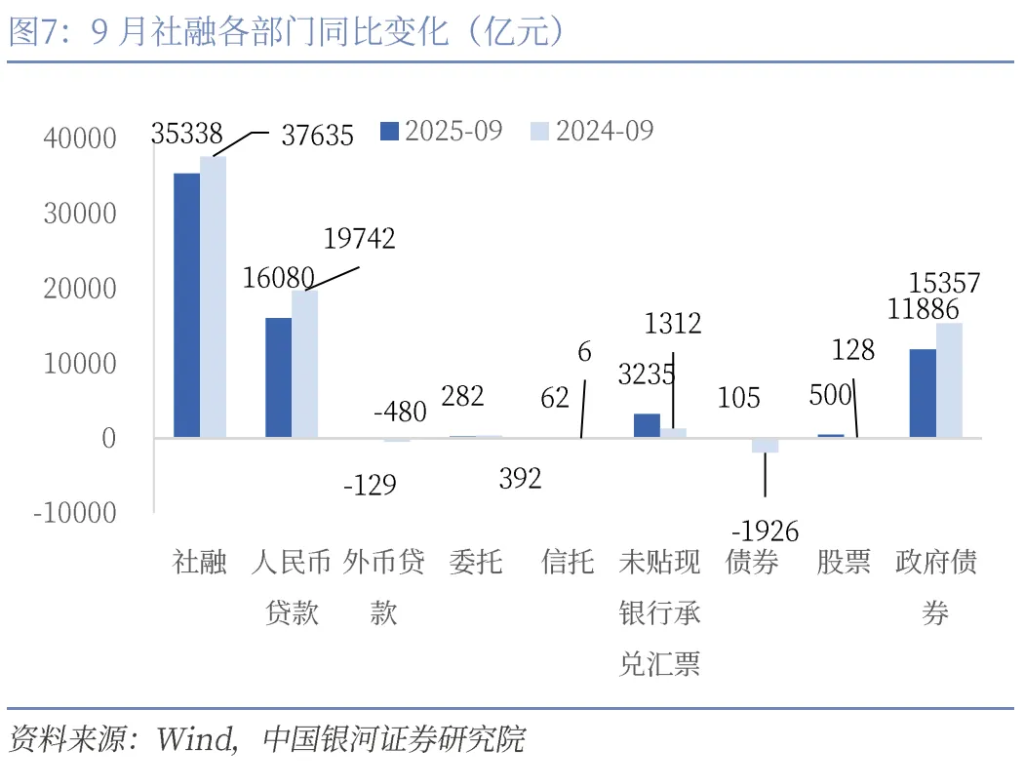
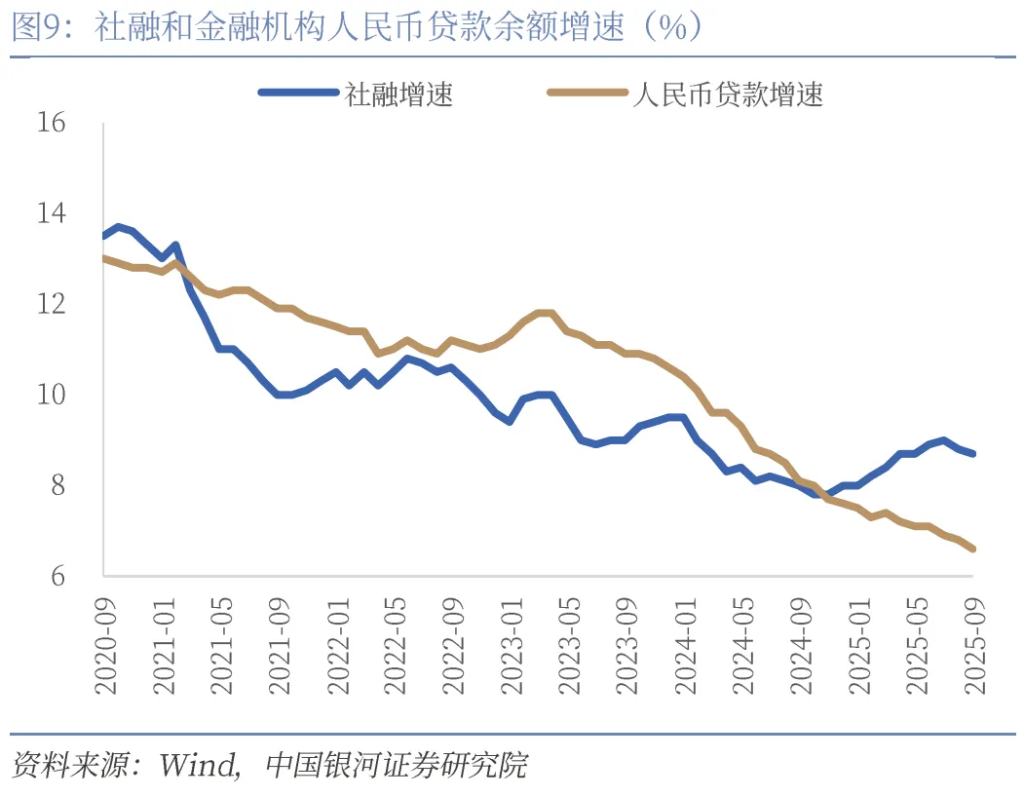
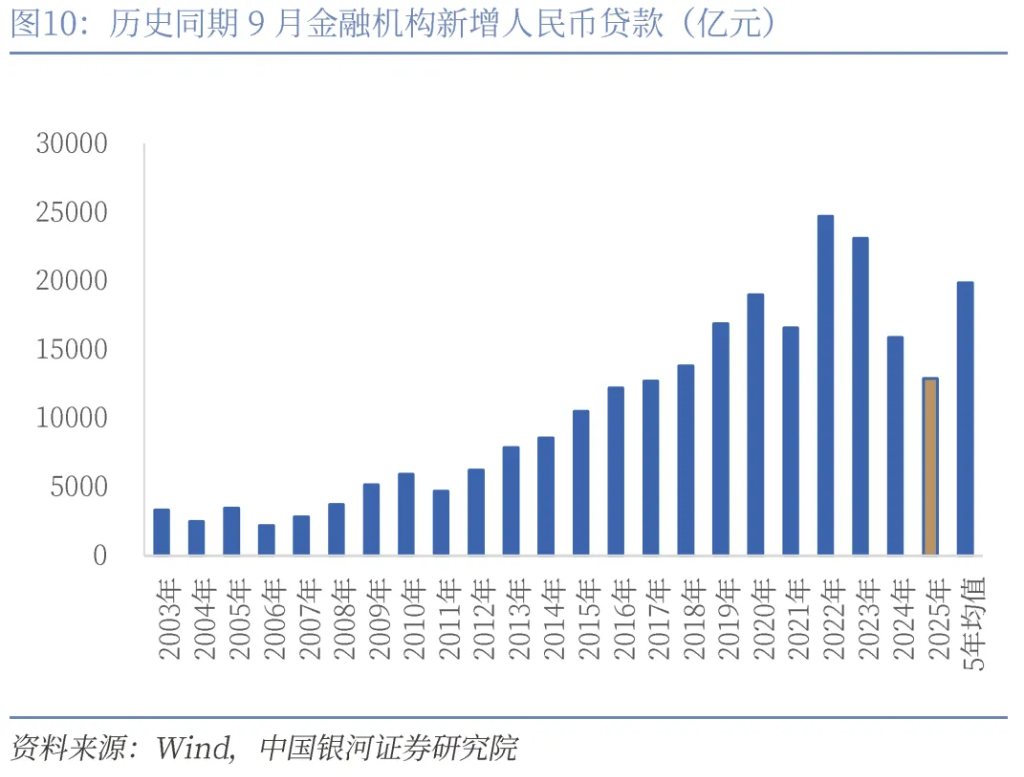
新增社融3.53萬億元,同比少增2297億元,社融增速8.7%(前值8.8%)。金融機構新增人民幣貸款1.29萬億元,同比少增3000億元,貸款增速6.6%(前值6.8%)。
一、M1保持上行、M2增速回落
M1增速連續5個月改善。本月M0增速小幅回落至11.5%(前值11.7%),雖然小幅回落但依然保持在歷史高位。
本月M1增速的加速上行超出市場預期,我們試圖尋找背后的原因:
第一,低基數的影響:去年同期M1新增5726億元,而2021年至2023年三年的歷史均值為9377億元,去年同期的當月新增值遠低於歷史同期水平。本月M1新增1.9萬億元,仍然大幅高於歷史均值,除去低基數這個原因之外,我們認為本月M1的超預期上行,主要來自居民存款和企業存款活化程度的提高。
第二,股市賺錢效應帶動居民存款活化程度提升。本月的金融數據表面上顯示居民存款搬家去往非銀的行為暫停,實際上是由於去年9月快速搬家的基數擾動,我們認為搬家並沒有被暫停,需持續觀測后續數據。表面來看,我們觀測居民存款搬家的三個指標均顯示居民存款搬家至非銀暫停:1、居民存款增速本月上升,我們估算本月居民存款增速10.17%(前值9.8%);2、居民存款增速與M2增速差值走闊,打破連續三個月差值收窄的趨勢;3、非銀新增存款滾動12個月求和數在9月下降,而過去兩個月已連續下降。但這三個指標的表現主要來自歷史同期高基數的擾動。去年924中國宏觀政策轉向,中國權益資產重估,中國股市出現快速上漲,股市的賺錢效應帶動居民存款搬家,表現爲理財快速回表,居民存款流向非銀。去年9月,居民存款新增2.2萬億,非銀存款新增9100億元,非銀存款的當月新增值遠高於歷史均值(2019-2023年五年曆史同期均值為-4294億元)。
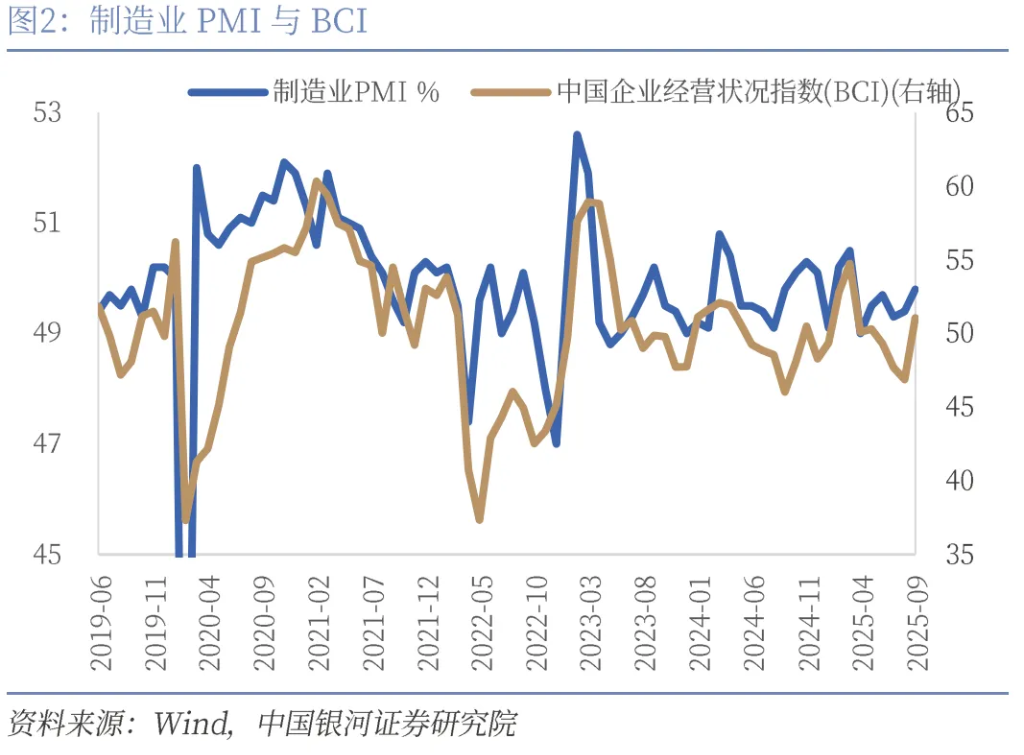
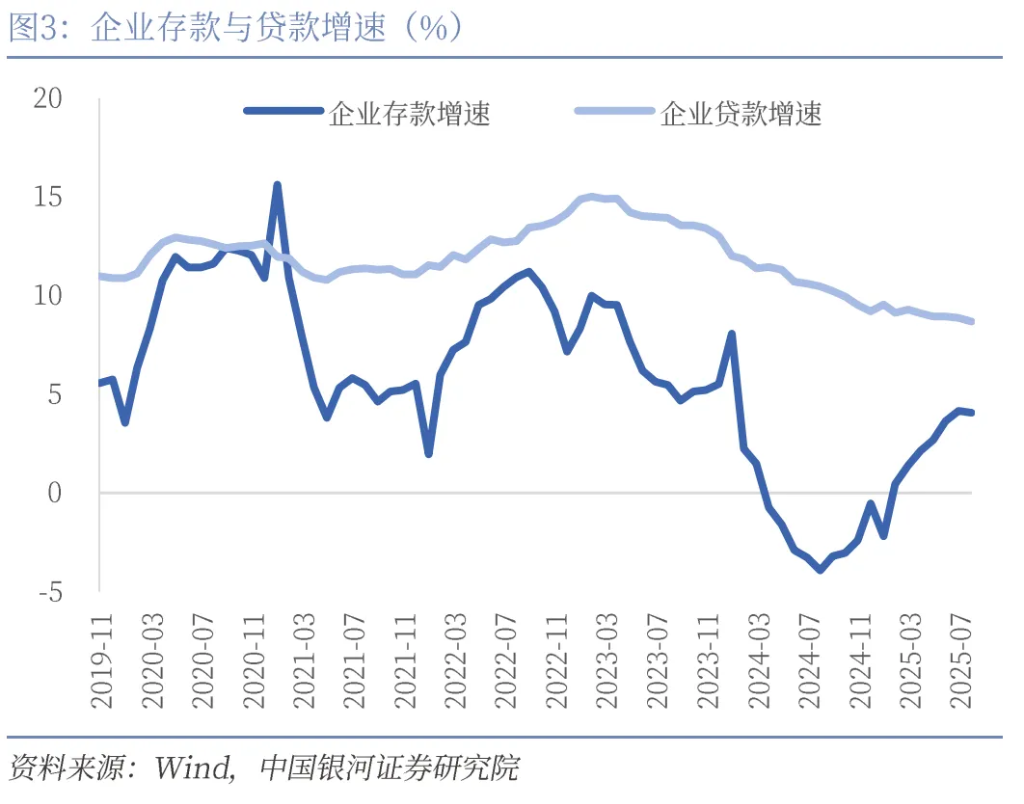
第三,企業存款活化程度在9月或亦同比有所提升,可能來自地產銷售、化債、企業預期三個方面的推動。第一,9月30大中城市商品房成交面積同比增長6.7%,轉為正增長,這有利於推動居民存款迴流企業;第二,化債帶來企業資金流改善;第三,企業預期改善。9月製造業PMI錄得49.8%,連續兩個月回升。同時,9月BCI企業經營狀況指數錄得51.06,環比明顯改善且回到擴張區間,BCI企業銷售、利潤、投資、招工前瞻指數均出現環比改善。
M2增速回落,主要受到非銀存款高基數的拖累。雖然政府債券發行前置,貨幣政策適度寬松、貸款增速保持合理增長,為M2增長提供支撐,但是去年高基數使得本月M2呈現回落。9月金融機構人民幣存款新增2.2萬億元,其中居民存款增加2.96萬億元、企業存款增加9194億元、非銀存款減少1.06萬億元。9月金融機構新增人民幣存款同比少增1.53萬億元,其中居民同比多增7600億元,企業同比多增1494億元,非銀存款同比少增1.97萬億元。
二、社融、貸款增速均下行
本月社融的拉動項來自企業直接融資、未貼現銀行承兑匯票和對實體的外幣貸款,拖累項則主要來自對實體的人民幣貸款和政府債券融資。
9月新增社融同比少增2297億元,同比多增的項目包括未貼現銀行承兑匯票、企業直接融資和對實體的外幣貸款,分別同比多增1923億元、2403億元和351億元。同比少增的項目則主要包括對實體的人民幣貸款和政府債券融資,分別同比少增3662億元和3471億元。
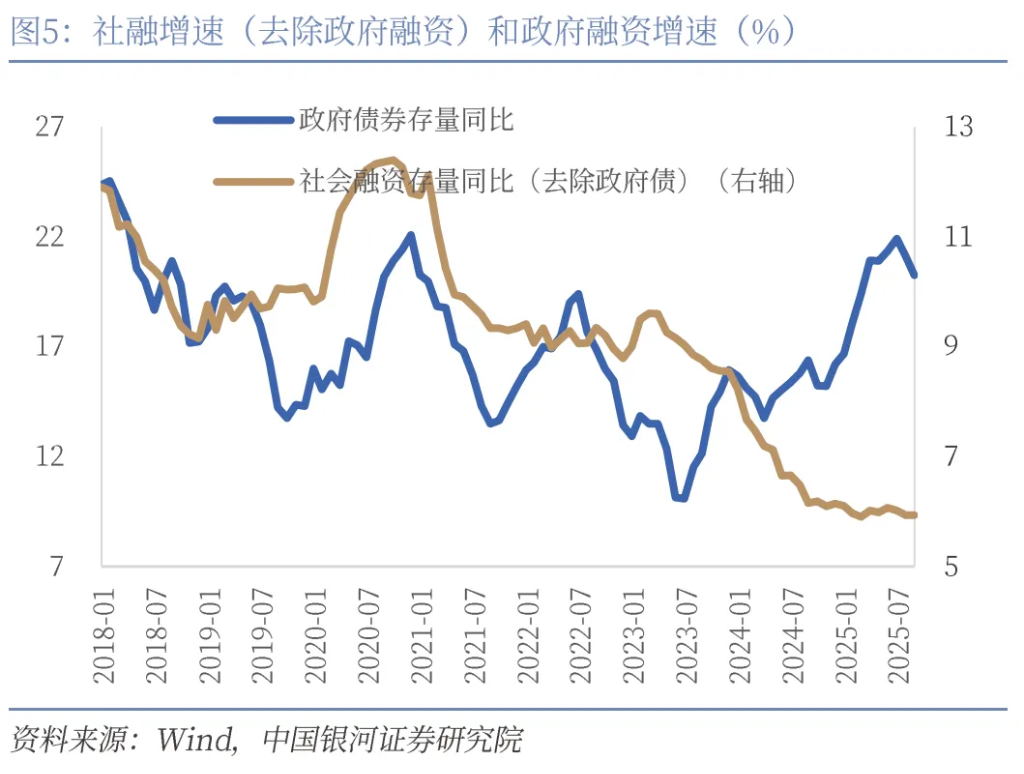
進入5月以來市場對於人民幣升值預期升溫,疊加中國企業的出海需求,這會增加外幣貸款需求,外幣貸款連續同比多增。政府債券融資增速告別持續上行,連續兩個月下行,增速為20.2%(前值21.1%),去除政府融資的社融增速為5.94%,與上月持平。
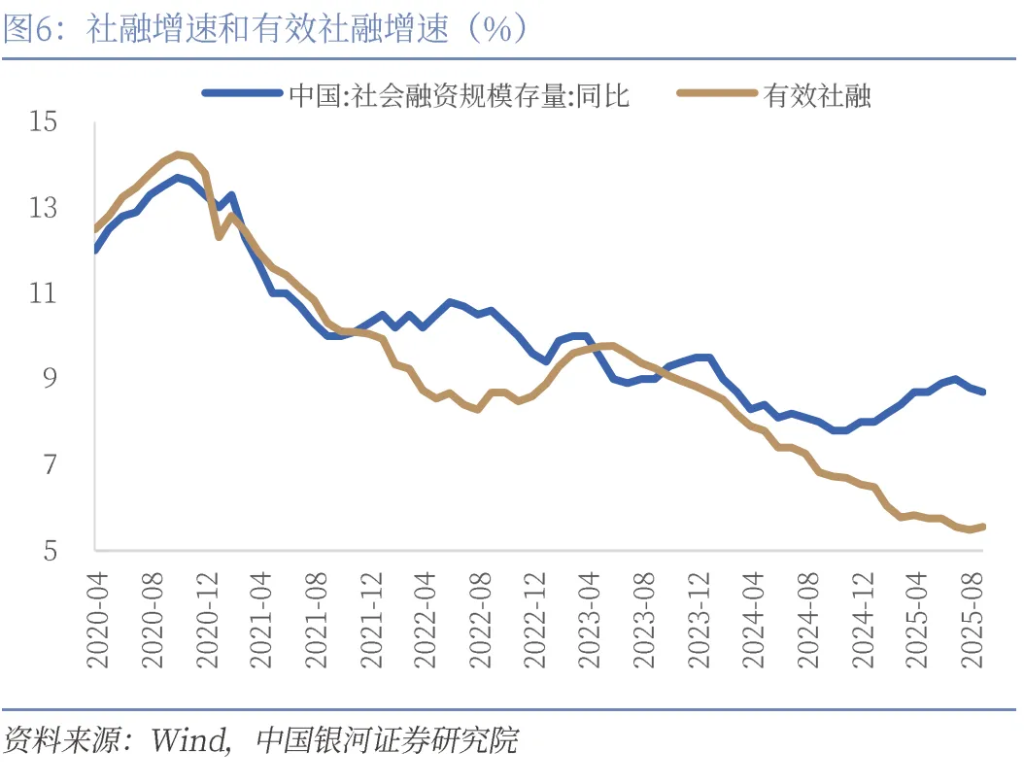
今年和去年政府債券發行節奏錯位,去年政府債券從9月開始加速發行,由於基數效應,四季度政府債券融資對社融增速的拉動作用可能減弱。有效社融增速(中長期貸款+委託+信託+直接融資)為5.56%(前值5.48%),環比轉為上行。
(一)貸款同比少增,居民、企業均不及去年同期
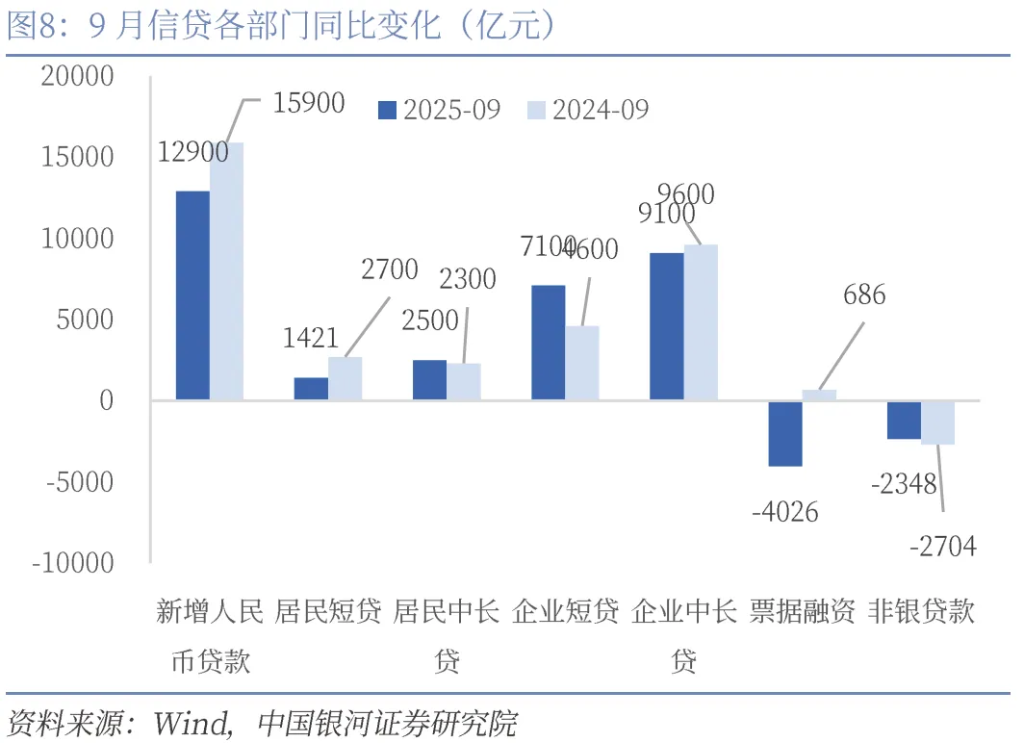
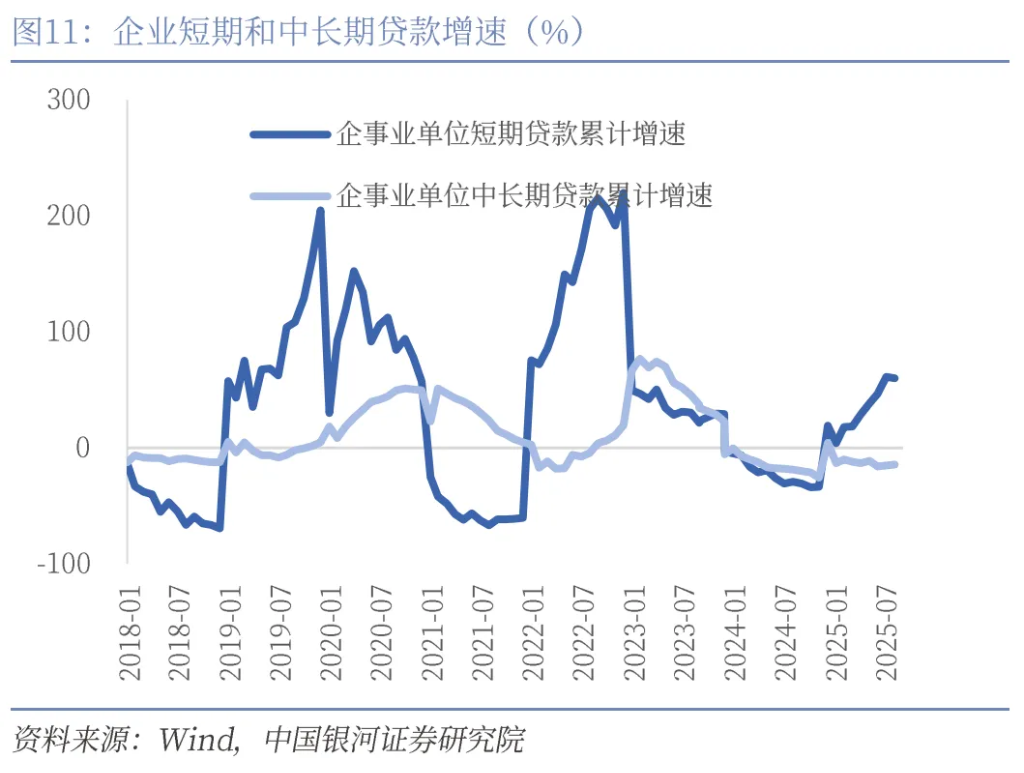
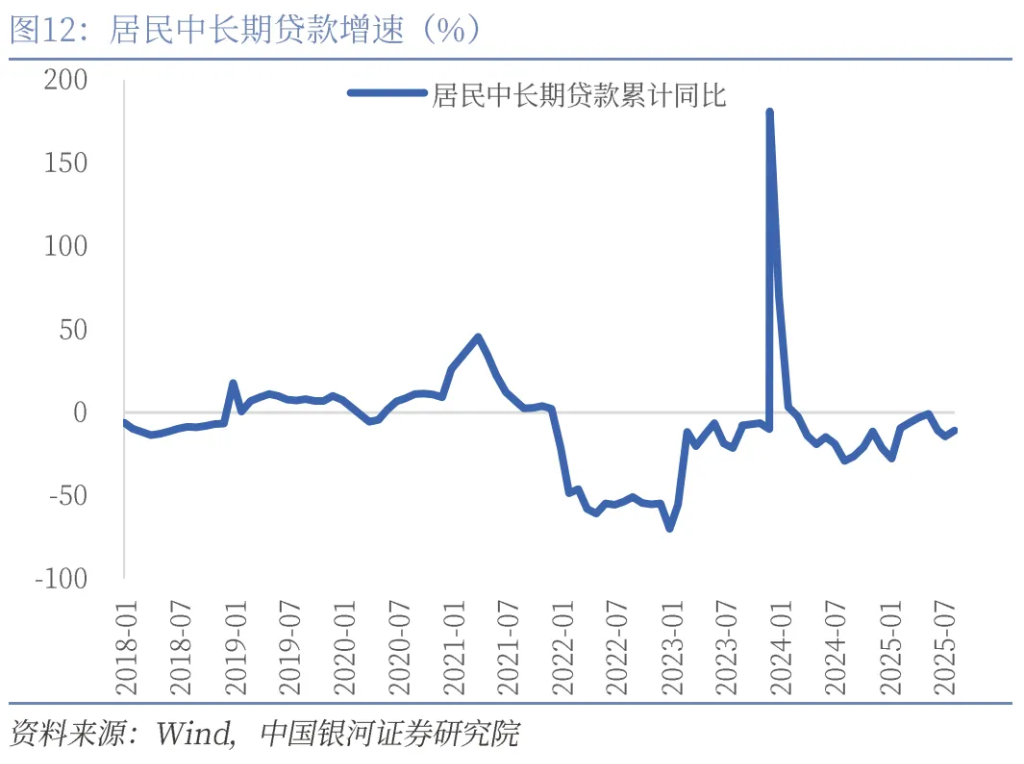
9月金融機構新增人民幣貸款1.29萬億元,同比少增3000億元。居民短貸同比少增1279億元,居民中長期貸款同比多增200億元。9月地產銷售好於去年同期支撐居民中長期貸款同比多增。企業信貸不及去年同期主要來自票據融資的拖累。企業短貸同比多增2500億元,企業中長貸同比小幅少增500億元。票據融資同比少增4712億元,主要由於去年同期有較為明顯的票據衝量現象,而今年月末票據利率上行,無明顯的衝量現象。非銀貸款同比增加356億元。
(二)企業直接融資同比多增
9月企業債券融資新增105億元,同比多增2031億元,城投債連續7個月負增長。股票融資新增500億元,同比多增372億元。央行兩項支持資本市場工具有望持續推動股票融資的增長。9月wind口徑的城投債淨融資額約-693億元,科技創新債券淨融資額約1594億元,連續5個月保持較快增長,未來科技創新債券發行可能保持較高增速。
(三)政府融資同比少增
9月政府債券淨融資為1.19萬億元,融資同比少增3471億元。
根據Wind統計的政府債券發行數據,9月政府債券發行量約2.3萬億元,環比上月基本持平。其中,國債發行量約1.49萬億元,發行量環比增加1387億元,保持發行提速;地方政府債發行量約8519億元,環比減少1257億元,發行節奏繼續放緩。其中地方政府特殊再融資債券發行590億元,環比增加42億元;地方政府新增專項債發行4130億元,環比減少735億元,但依然保持較高水平。
(四)表外融資基本持平
9月表外融資新增3579億元,同比多增1869億元。其中,委託貸款同比少增110億元,信託貸款同比多增56億元,未貼現銀行承兑匯票則同比多增1923億元。
三、貨幣政策展望
四季度貨幣寬松或超預期。三季度經濟數據有走弱跡象,市場又進入新一輪的政策等待周期,然而對於四季度降息落地並未形成一致預期。從內部來看有三條主線:
一是美國對中國加徵關税可能給中國出口帶來一定衝擊,中國經濟增速可能階段性放緩,並面臨一定的就業壓力;
二是四季度依然面臨物價低位運行的困難和挑戰,實際利率仍然偏高,有調降的必要性;
三是配合財政政策協同發力,5000億元的政策性金融工具正在加速落地、1萬億元左右化債相關工具也可能在四季度落地。
四季度貨幣政策的優先目標仍然是經濟增長和充分就業,貨幣寬松或超預期。央行有望「以我為主」進行貨幣寬松,一方面實施10-20BP的降息,從而引導LPR下行,並傳導至貸款、存款利率的進一步下行;另一方面,也有可能重啟國債買賣。


