
熱門資訊> 正文
2025年三季度酒店集團財務分析報告
2025-12-17 14:19
- 精選國際酒店(CHH) 0
- 凱悦酒店(H) 0
- 豪華(DLX) 0
2025年三季度,全球酒店行業延續「國際穩健復甦、國內深度調整」的分化格局。國際市場方面,歐美核心區域商旅需求保持韌性,東南亞等新興目的地因跨境旅遊復甦持續受益,頭部國際酒店集團營收穩步增長;但國內市場受供需失衡、消費理性化、替代業態分流等多重因素影響,核心經營指標持續承壓,行業進入「去產能、提品質」的結構性變革關鍵期。
一、國際酒店集團:營收穩健增長,大中華區仍為主要承壓點
1、財務業績:營收增速平穩,淨利潤分化顯著
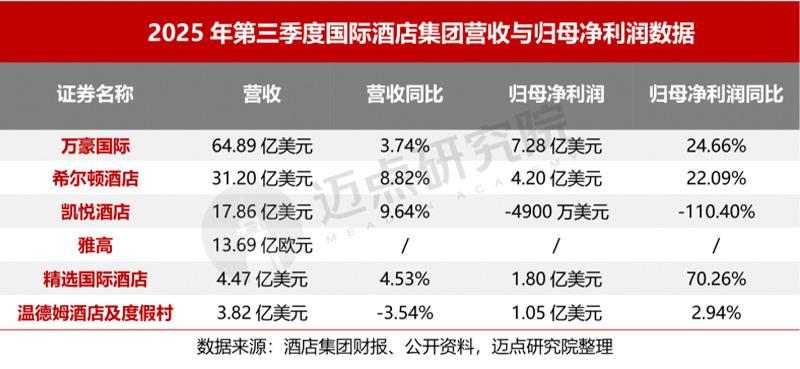
2025年第三季度,國際酒店集團營收整體呈2%-8%的同比增長態勢,全球酒店行業温和修復。但淨利潤受區域市場表現、成本控制能力差異影響,分化格局進一步凸顯。萬豪國際集團、希爾頓集團憑藉規模優勢與輕資產模式實現盈利高增,精選國際酒店集團等酒店集團也迎來利潤爆發;而凱悦酒店集團則陷入虧損,與盈利企業形成鮮明反差,行業「兩極分化」格局在本季度更為凸顯。
營收及同比數據層面:萬豪國際集團營收依舊領跑,達64.89億美元,同比增長3.74%,延續了上半年的穩健態勢,這一成績主要得益於國際市場的強勁增長;希爾頓集團營收31.20億美元,同比增幅8.82%,增速位列第二;凱悦酒店集團營收17.86億美元,同比增長9.64%,在本次統計的頭部國際酒店集團中營收增速最快。
淨利潤及同比層面:萬豪國際集團淨利潤居首,達7.28億美元,同比增長24.66%,盈利表現持續亮眼;希爾頓集團淨利潤4.20億美元,同比增長22.09%,盈利能力緊隨其后;精選國際酒店集團淨利潤1.80億美元,同比激增70.26%,增長幅度最為突出;而凱悦酒店集團則出現顯著虧損,歸母淨利潤為-4900萬美元,同比暴跌110.40%,成為本季度唯一虧損的頭部酒店集團。
2、經營拓展:全球表現穩健,大中華區持續承壓
國際酒店集團全球層面呈現「入住率微增、房價微降、RevPAR温和修復」的態勢,但區域市場差異顯著,尤其是大中華區與全球市場形成鮮明對比。
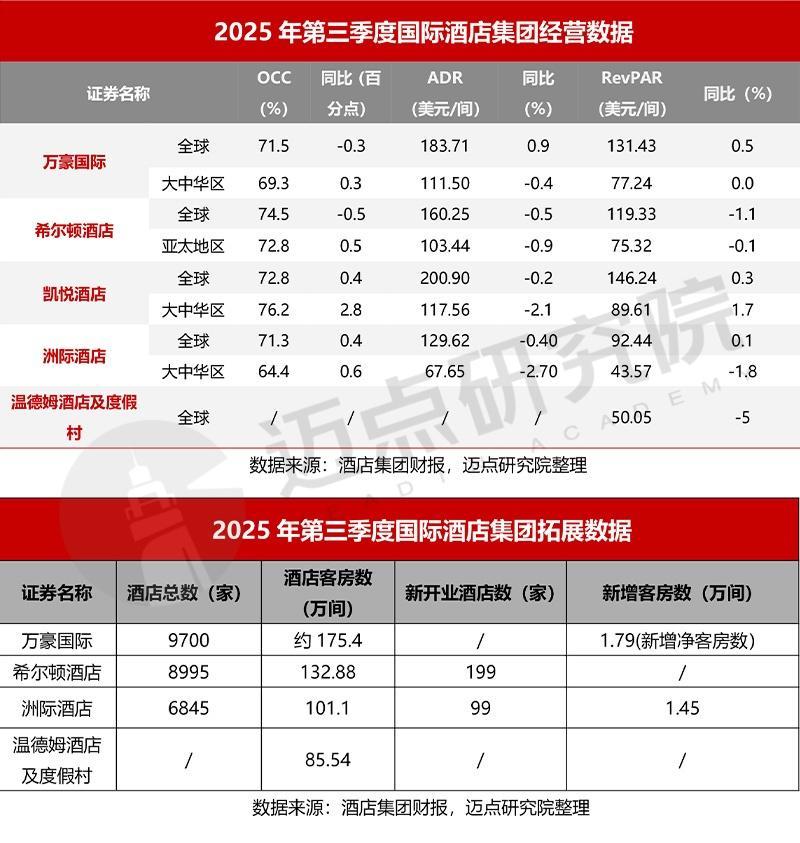
全球運營表現:萬豪國際集團、凱悦酒店集團成為本季度增長亮點——萬豪國際的RevPAR同比增長0.5%,凱悦酒店的RevPAR同比增長0.3%。萬豪旗下豪華酒店業務在全球範圍內表現優異,第三季度RevPAR實現4%的增長。除中國外的亞太地區表現尤為亮眼,在日本、澳大利亞和越南市場的強勁驅動下,該區域每間可售房收入實現近5%的同比增長;在凱悦酒店集團的各個區域之中,RevPAR漲幅最高的是中東和非洲地區,其RevPAR為104.82美元,同比漲幅8.5%。凱悦酒店集團預計今年全年全系統可比酒店的RevPAR同比增長率約2%至2.5%。可見,核心驅動為會議會展需求復甦與跨境旅遊回暖,疊加「高入住率+穩房價」的良性組合,成為集團盈利的核心支撐。
大中華區運營表現:洲際酒店集團大中華區的RevPAR和ADR同比呈下降趨勢:大中華區RevPAR為43.57美元,同比下降1.8%;ADR為67.65美元,同比減少2.7%;入住率為64.4%,同比增長0.6個百分點。而歐洲、中東、亞洲和非洲(EMEAA)市場RevPAR漲幅最高,同比漲幅2.8%;而凱悦酒店集團大中華區通過2.8個百分點的OCC增長(至76.2%),實現RevPAR同比增長1.7%,但ADR下滑2.1%;這一特徵反映出大中華區高端酒店市場價格競爭加劇,頭部品牌需通過降價維持入住率。
拓展策略:第三季度國際酒店集團持續聚焦高潛力市場拓店。萬豪國際集團本季度新增淨客房約1.79萬間,其中國際市場貢獻約1.39萬間,使旗下酒店總數突破9700家,客房總量達到約175.4萬間,2025年淨客房增長率預計將接近4.5%;洲際酒店集團第三季度新開業99家酒店,共計1.45萬間客房,同比增長17%(不含本年度及去年NOVUM酒店換牌因素);希爾頓集團在2025年第三季度持續深化奢華與生活方式品牌版圖,新開業酒店199家。
二、國內酒店集團:業績承壓加劇,頭部品牌韌性凸顯
1、財務業績:營收增速放緩,淨利潤分化懸殊
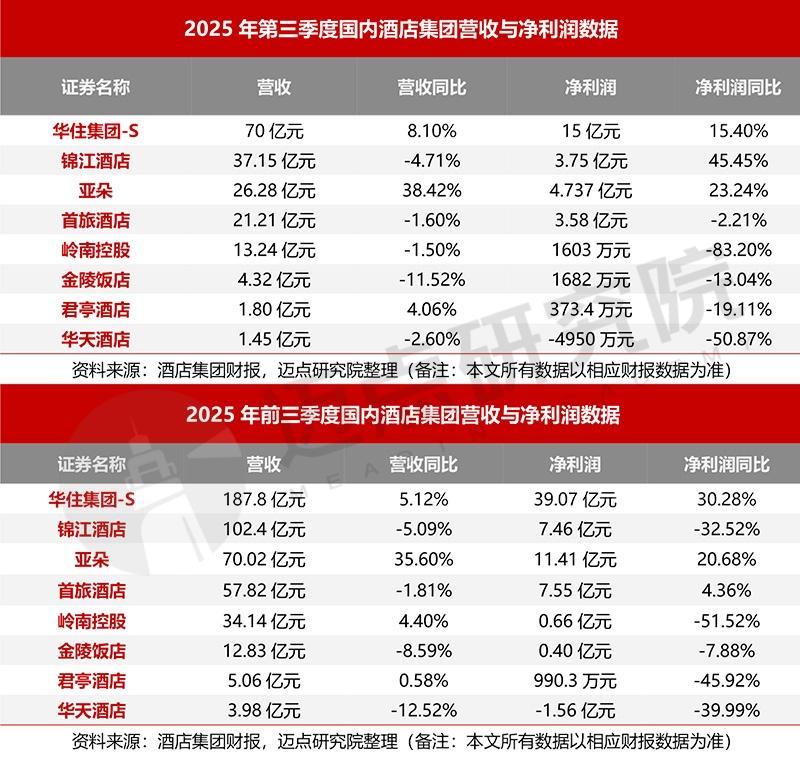
三季度國內酒店集團營收整體呈現同比下降趨勢,僅華住、亞朵、君亭等酒店集團實現正增長;淨利潤受價格戰、成本壓力影響,分化進一步拉大,具備輕資產優勢、強運營能力的品牌表現突出。
從已公佈三季度營收數據的8家企業看,營收合計約175億元,其中超20億元的包括華住、錦江、亞朵和首旅四家,具體依次為70億元、37.15億元、26.28億元和21.21億元。8家集團營收同比均呈現正增長,其中增幅最為顯著的為亞朵,同比增長38.42%;華住、君亭分別以8.10%、4.06%的同比增幅實現正增長。
從2025年前三季度國內酒店集團淨利潤數據來看,多數企業實現盈利,但淨利潤同比變動情況差異較大。錦江酒店淨利潤同比增長高達45.45%,在各企業中增幅最為突出。主要得益於公司在內部管理及債務重組兩大方面的優化;亞朵集團淨利潤同比增長23.24%,在中高端賽道表現亮眼,主要來自管理加盟酒店網絡的擴張(酒店數從1504家增至1924家)以及零售業務76.4%的高速收入增長。華住集團淨利潤同比增長15.40%,據官方表述,業績增長主要得益於依託輕資產模式實現強勁網絡擴張,以及同比保持穩定的平均可出租客房收入,帶動收入超越指引上限,並帶來經營利潤強勁增長。
2、經營拓展:RevPAR普遍下滑,輕資產佔比持續提升
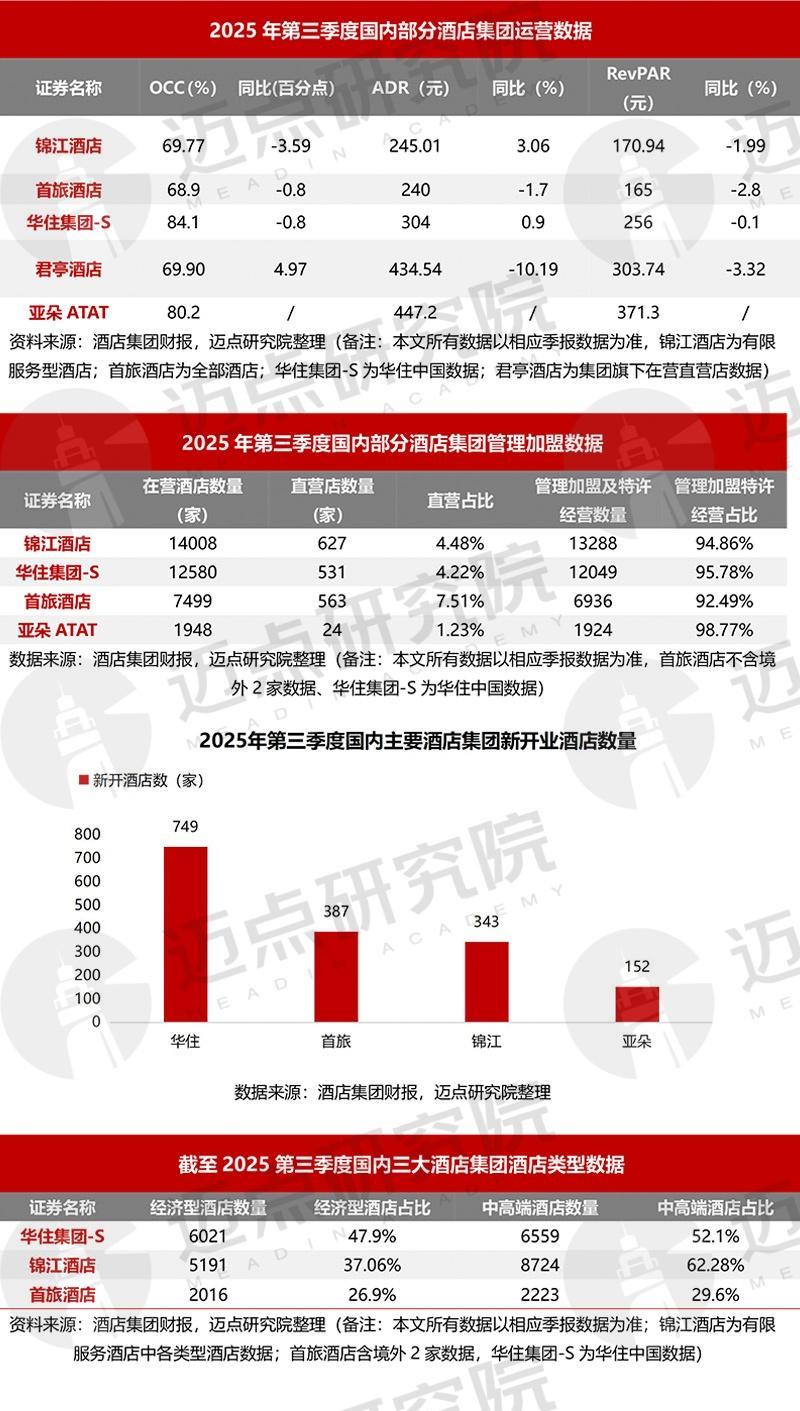
運營表現:三季度國內酒店集團核心經營指標延續下滑趨勢,但頭部品牌通過精細化運營、產品升級,降幅較上半年收窄,展現更強韌性。其中,華住中國在推進網絡規模化擴張的同時,通過旗艦店、新店與老店的協同定價、促銷管控及激勵機制優化等一系列精細化的管理舉措,華住中國日均房價、入住率和平均可出租客房收入分別為304元、84.1%和256元。錦江酒店中國大陸境內有限服務型酒店的RevPAR為170.94元,同比減少1.99%;平均房價約245.01元,同比增長3.06%;平均出租率為69.77%,同比減少3.59個百分點。亞朵集團酒店的平均可出租客房收入、日均房價、入住率分別為371.3元,447.2元和80.2%,均低於去年同期水平。
管理加盟:三季度國內酒店集團加速「去重轉輕」,管理加盟及特許經營模式佔比進一步提升,同時聚焦中高端市場進行產品迭代,以應對消費升級需求。截至9月末,錦江、華住、首旅、亞朵管理加盟及特許經營酒店數量佔比分別達94.86%、95.78%、92.49%、98.77%,較去年同期提升1-2個百分點。
新店拓展:2025年第三季度國內主要酒店集團持續擴大規模,新開業酒店數量不斷攀升。2025年第三季度,華住中國新開業酒店749家,創年內單季度新高,期末在營酒店12580家;錦江酒店新開業酒店343家,開業退出酒店131家,淨增開業酒店212家,第三季度已經開業的酒店合計達到14008家;首旅酒店新開店數量為387家,截至三季度末,酒店數量為7501家(其中中國境內7499家),客房間數超54萬間;亞朵集團在營酒店數量1948家,新開業酒店達152家。
三、總結與展望
2025年三季度,酒店業結構性調整加劇。國內市場供需矛盾凸顯,受消費信心修復緩慢、商旅增速放緩及新興住宿方式分流影響,行業整體RevPAR呈現下降趨勢;此外,供給過剩與成本上漲加劇經營壓力,資源加速向頭部連鎖品牌集中。
展望未來,全球酒店業將持續深化品牌化、輕資產與差異化轉型,各大國際酒店管理集團需結合自身定位及市場環境,在規模擴張與運營效率之間尋求平衡,投資者更應關注長期戰略佈局與核心經營指標。國內行業方面,行業「換血」持續推進,頭部品牌將憑藉連鎖化優勢與精細化運營鞏固地位;同時,模塊化建造、數字化賦能等手段將提升運營效率,細分賽道與下沉市場的差異化佈局將成為新增長極。


