
熱門資訊> 正文
REITs I 小幅回調
2026-01-19 09:56
來源:郁言債市
摘要
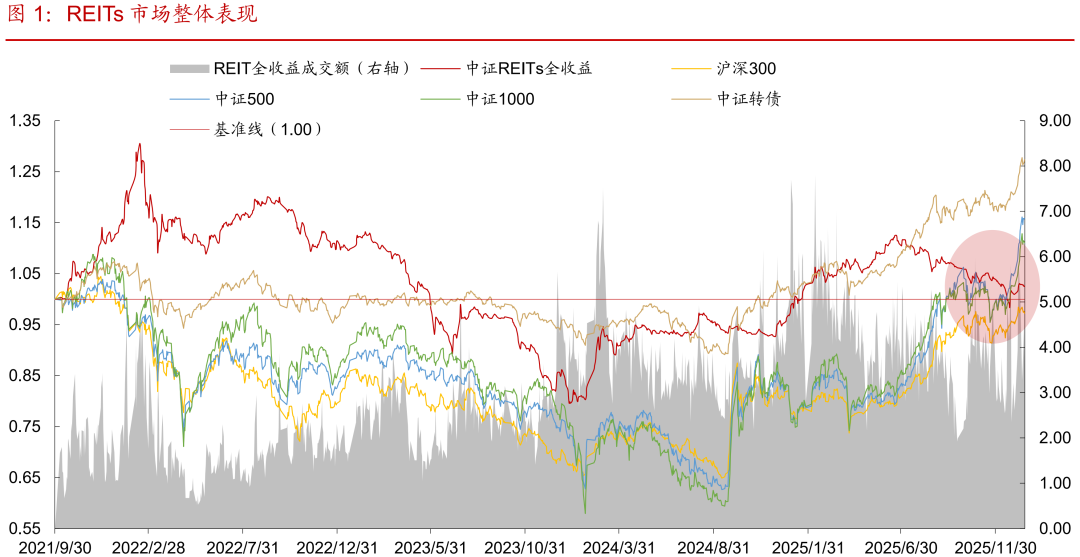
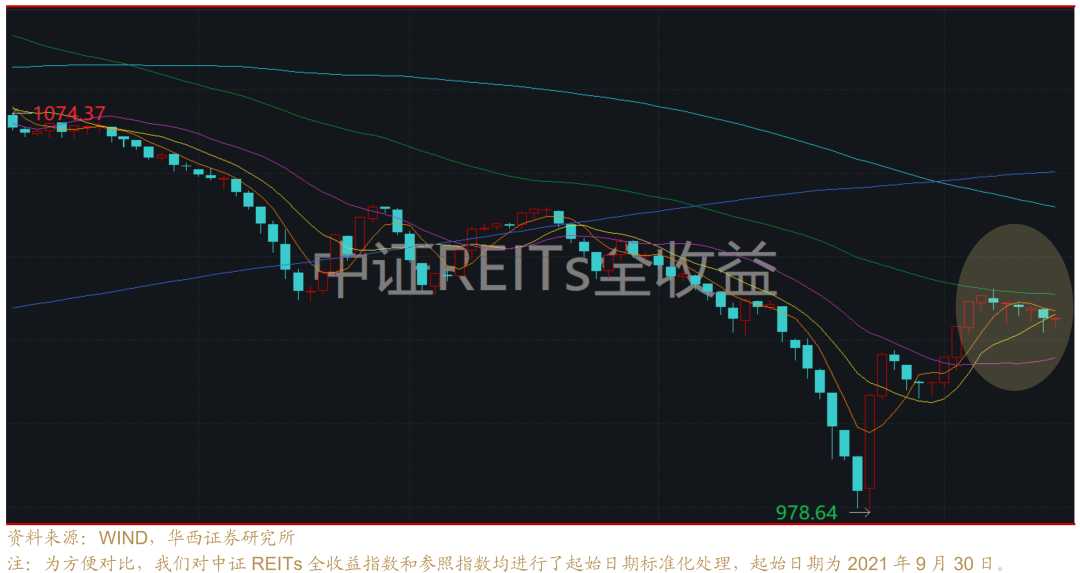
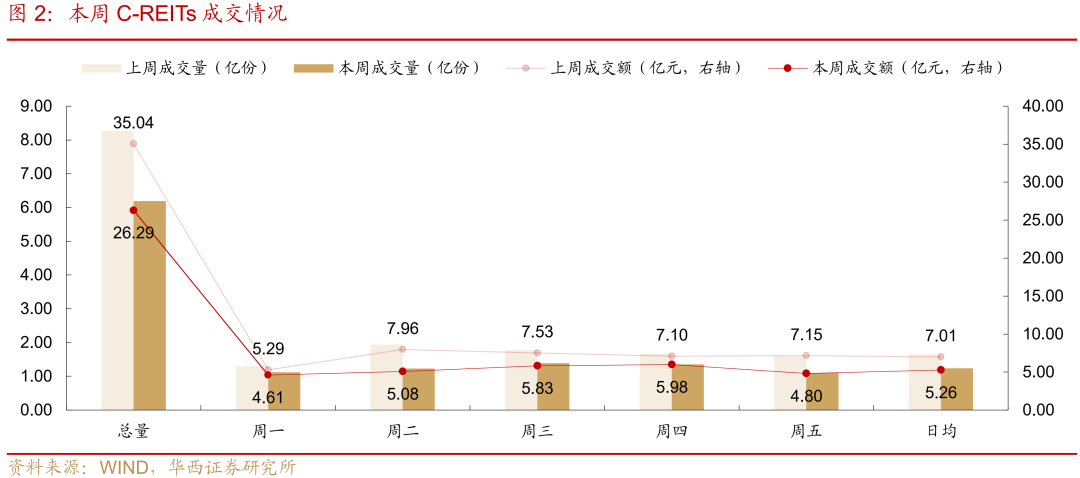
本周(2026年1月12-16日)中證REITs全收益指數收於1025.26點,周度下跌0.35%,日均成交量1.24億份、日均成交額5.26億元、日均換手率0.45%,環比分別減少25.10%、24.96%、0.15pct,開年第二周縮量回調。
截至1月16日,我國已上市交易的78只REITs總市值收於2225億元,環比-0.39%,其中流通市值1195億元。
► 二級市場:各類資產小幅下跌,成交活躍度走弱
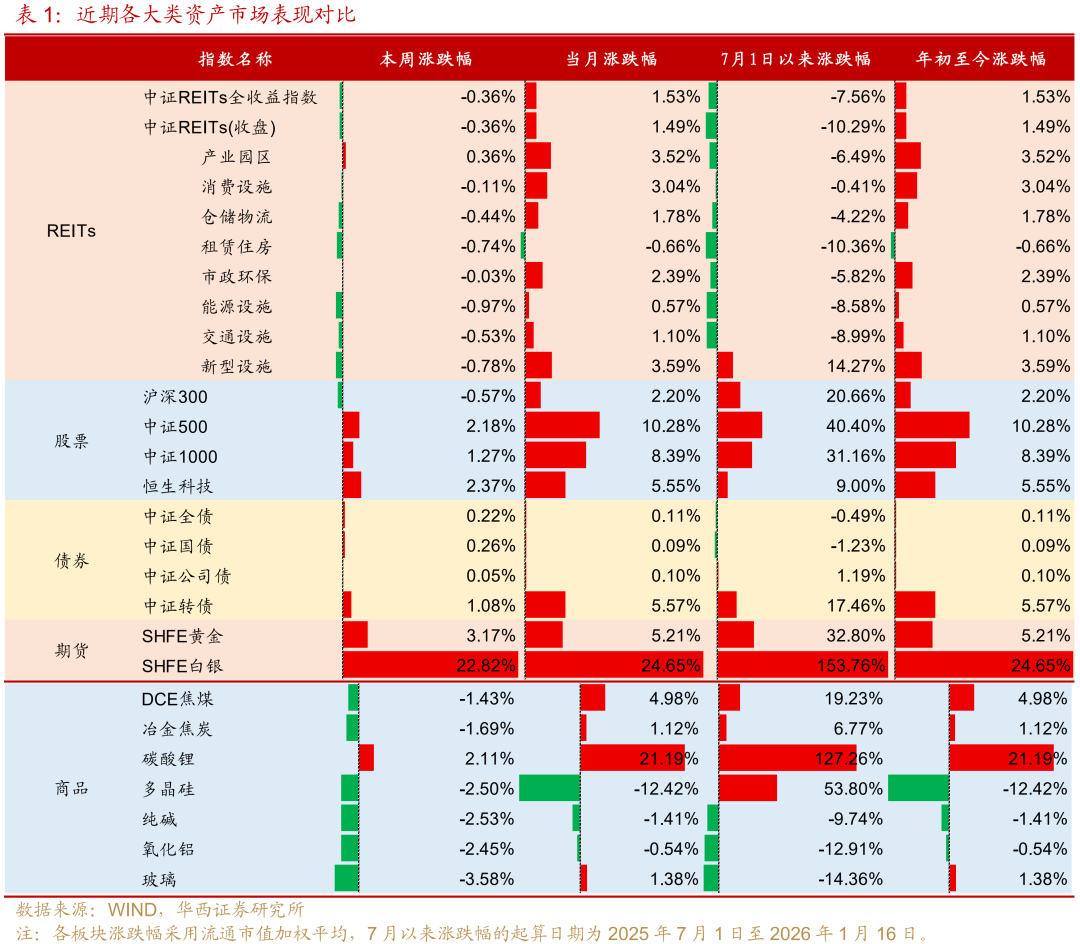
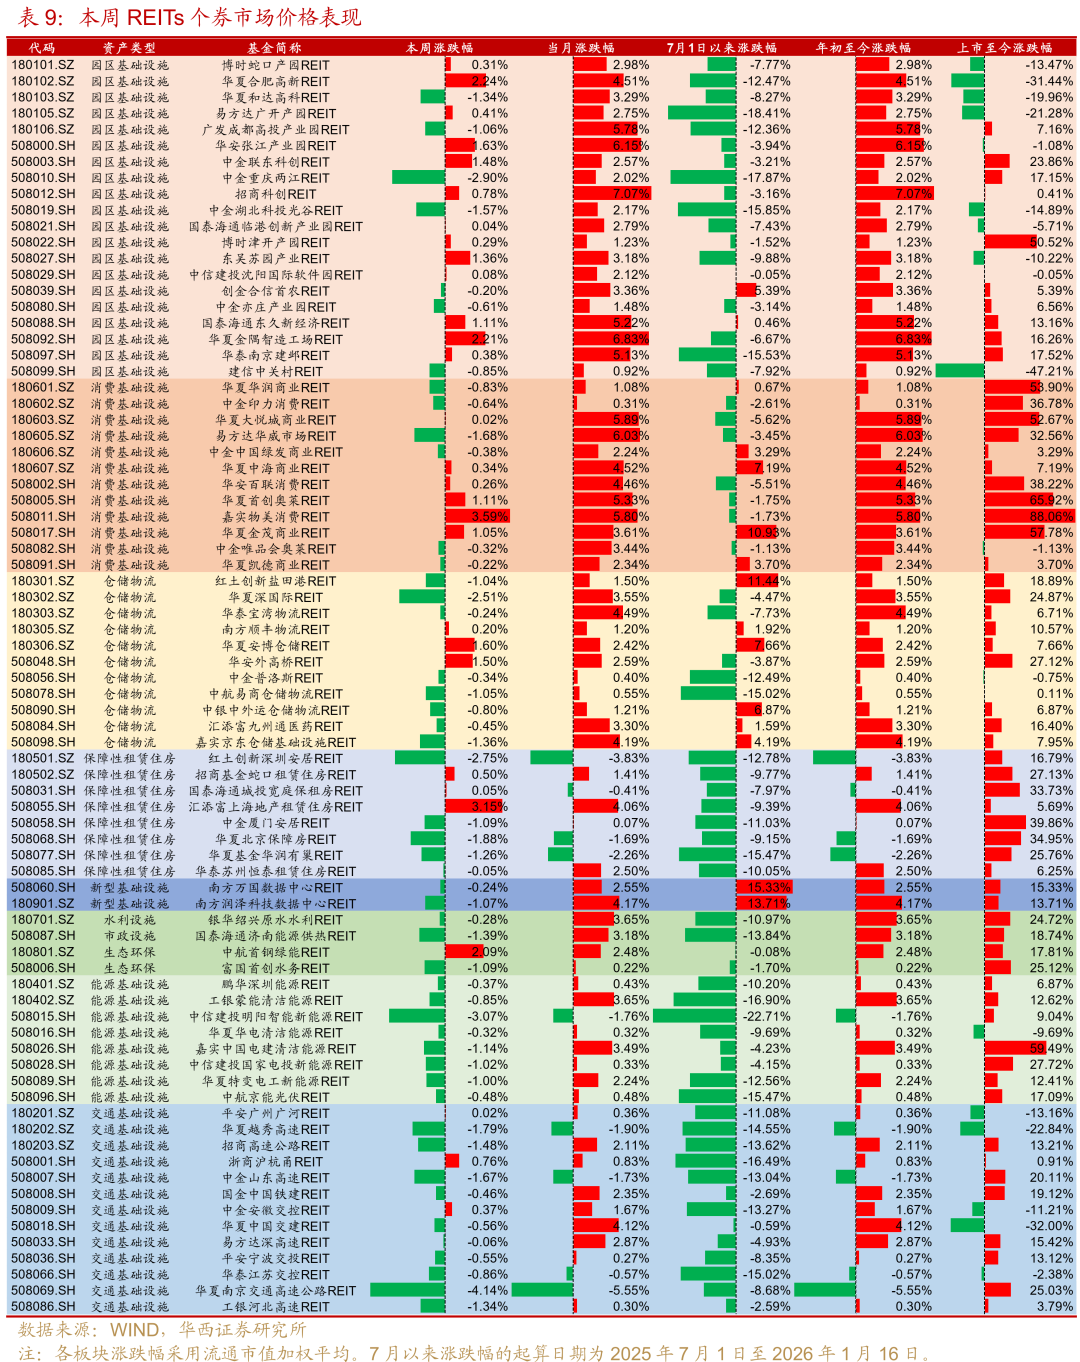
本周除了產業園區上漲0.36%外,其余資產類型整體小幅下跌,跌幅介於0.03%~0.97%,跌幅靠前的是能源設施(-0.97%)、新型設施(-0.78%)和租賃住房(-0.74%),其中能源板塊所有個券均收跌。跌幅較小的是市政環保(-0.03%)和消費(-0.11%)。全市場共29只個券收漲,49只收跌。
產業園區為本周唯一上漲板塊,目前產業園區板塊分派率大致在4.57%,在租賃型REITs中排名靠前。考慮到各園區REITs仍然面臨租户退園或者縮減租賃面積的情況,部分園區通過以價換量策略穩定了出租率,釋放了穩中向好的跡象,仍然建議積極關注基本面穩定(出租率最好在80%以上)、設有收益分配調節機制、分派率靠前的園區REITs,如中金重慶兩江、華夏金隅智造工場、創金合信首農。對於基本面向好(出租率回升明顯、租金下滑趨勢扭轉)的園區可留意介入機會。
能源設施本周跌幅最大,跌幅靠前的是中信建投明陽智能新能源(-3.07%)、嘉實中國電建清潔能源(-1.14%)和中信建投國家電投新能源(-1.02%),可能是受2025年四季度經營數據影響。整體來看,風電、光伏、水電2025年四季度受區域新增裝機帶來的消納壓力、來風來光來水同比下降較為明顯,能源類項目也有較大的業績波動。
中航京能光伏REIT的湖北隨州晶泰光伏項目和陝西榆林光伏項目表現分化,2025年第4季度晶泰光伏項目結算電量、結算電費分別同比變動-35.03%、-21.25%,而榆林光伏項目量價費均同比上漲,結算電費同比增長18.28%,一定程度上緩釋了晶泰光伏項目對整體收益表現的影響。2025年2個項目累計收入3.01億元,同比-16.34%,完成2024年評估報告預測結果的78.75%。今年已完成擴募並裝入水電類資產,單一資產風險有所分散,運營穩定性提升且項目IRR也提升明顯,值得關注。
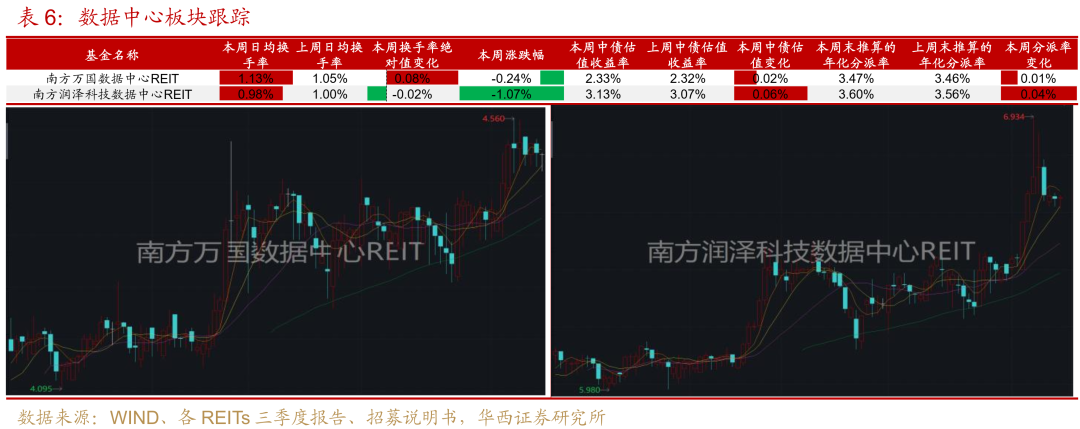
數據中心(IDC)板塊本周有所回調,潤澤科技數據中心、萬國數據中心分別收跌1.07%、0.24%,換手率均在1%左右,交易流動性較好,受益於權益市場的AI算力板塊需求強勁情緒,項目未來需求可持續性較好,行業景氣度高。2只IDC REITs的動態分派率目前分別約為3.60%、3.47%,可關注資產后續波動帶來的機會。
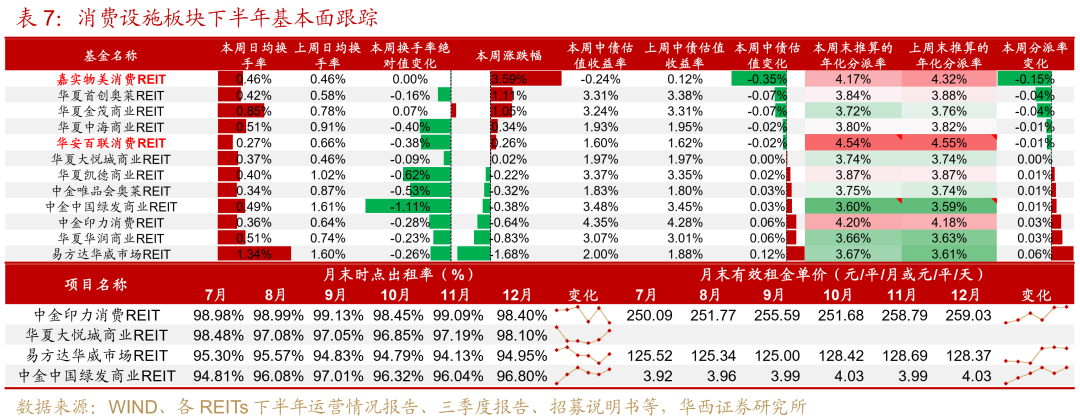
消費基礎設施板塊仍然較為抗跌,上周推薦關注的嘉實物美消費領漲,漲幅達3.59%。跌幅靠前的是易方達華威市場(-1.68%),華威市場在2026年1月24日將解禁41.32%的份額。各消費REITs仍然維持高出租率狀態,租金單價穩中略有上升。臨近春節等傳統消費旺季,預計消費REITs基本面仍有不錯表現,值得繼續關注,如目前分派率仍然較高的華安百聯消費、嘉實物美消費。另外可以期待商業不動產REITs的推出進度。
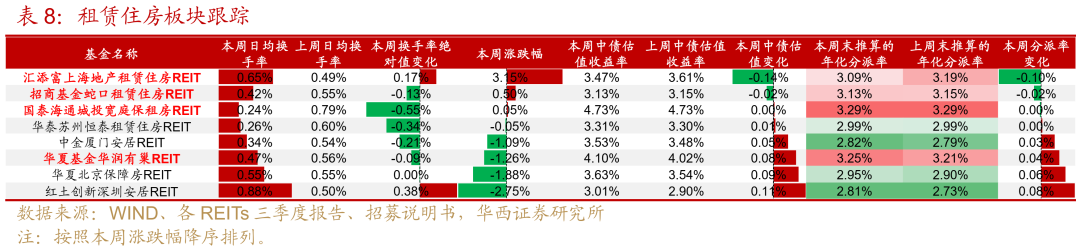
租賃住房板塊本周漲跌互現,3只上漲、5只下跌,漲幅靠前的是匯添富上海地產租賃住房(+3.15%),主要是受到擴募預期帶動。租賃住房板塊基本面優秀,目前分派率約3.04%,優先關注分派率在3.1%以上的國泰海通城投寬庭保租房、華夏基金華潤有巢和招商基金蛇口租賃住房。
►一級市場:山證晉中公投瑞陽供熱REIT二輪反饋
2026年1月15日,上交所出具了山證晉中公投瑞陽供熱REIT的二輪反饋意見。二輪反饋關注的問題主要有熱源單價(預測熱源單價的商業合理性,以及熱源單價與供熱單價同步調整的合理性與可行性)、停暖率(補充披露2024年度新增入網小區面積及其在下一個供暖季報停面積比例,説明預測期新增居民面積停暖率是否符合歷史變動趨勢)、運營管理費(運營管理費構成的合理性)、管輸費用(原始權益人在管的其他供熱項目存在使用入池管網的情形,本項目未考慮入池管網向非入池管網收取管輸費用)等。
截至2026年1月16日已申報至交易所項目進度如下:已發行待上市1單(華夏中核清潔能源2025-12-26基金合同生效),已反饋11單(山證晉中公投瑞陽供熱2026-1-15、平安西安高科產業園2026-1-8、中航中核集團能源2026-1-7、東方紅隧道股份智能運維高速2026-1-6、易方達廣西北投高速2025-12-16、華夏湖北交投楚天高速2025-10-10、中航天虹消費2025-9-3、創金合信電子城產業園2025-7-2、建信建融家園租賃住房2024-4-15、華夏萬緯倉儲物流2024-4-15、建信金風新能源2023-10-22),已受理4單(中航北京昌保租賃住房2026-1-9、中金廈門火炬產業園2025-12-31、華泰三峽清潔能源2025-12-26、博時山東鐵投路橋2025-12-22)。
風險提示:公募REITs相關政策出現超預期調整;基礎設施項目經營風險;資料來源及數據統計風險。
本周(2026年1月12-16日)中證REITs全收益指數收於1025.26點,周度下跌0.35%,日均成交量1.24億份、日均成交額5.26億元、日均換手率0.45%,環比分別減少25.10%、24.96%、0.15pct,開年第二周縮量回調。
截至1月16日,我國已上市交易的78只REITs總市值收於2225億元,環比-0.39%,其中流通市值1195億元。
01
二級市場:各資產類型小幅下跌,成交活躍度走弱
本周除了產業園區上漲0.36%外,其余資產類型整體小幅下跌,跌幅介於0.03%~0.97%,跌幅靠前的是能源設施(-0.97%)、新型設施(-0.78%)和租賃住房(-0.74%),其中能源板塊所有個券均收跌,跌幅較小的是市政環保(-0.03%)和消費設施(-0.11%)。全市場共29只個券收漲,49只個券收跌。
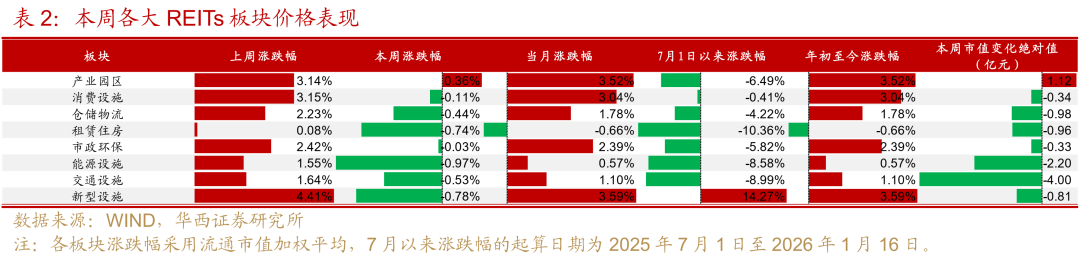
產業園區為本周唯一上漲板塊,漲幅靠前的是華夏合肥高新(+2.24%)、華夏金隅智造工場(+2.21%)和華安張江產業園(+1.63%),跌幅靠前的是中金重慶兩江(-2.90%)和中金湖北科投光谷(-1.57%)。
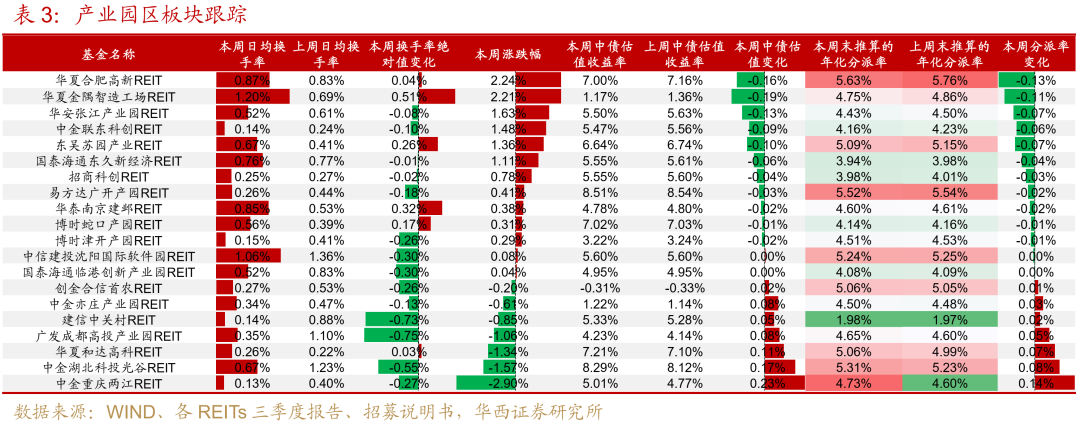
目前產業園區板塊分派率大致在4.57%,在租賃型REITs中排名靠前。考慮到各園區REITs仍然面臨租户退園或者縮減租賃面積的情況,部分園區通過以價換量策略穩定了出租率,釋放了穩中向好的跡象,仍然建議積極關注基本面穩定(出租率最好在80%以上)、設有收益分配調節機制、分派率靠前的園區REITs,如中金重慶兩江、華夏金隅智造工場、創金合信首農。對於基本面向好(出租率回升明顯、租金下滑趨勢扭轉)的園區個券可留意介入機會。
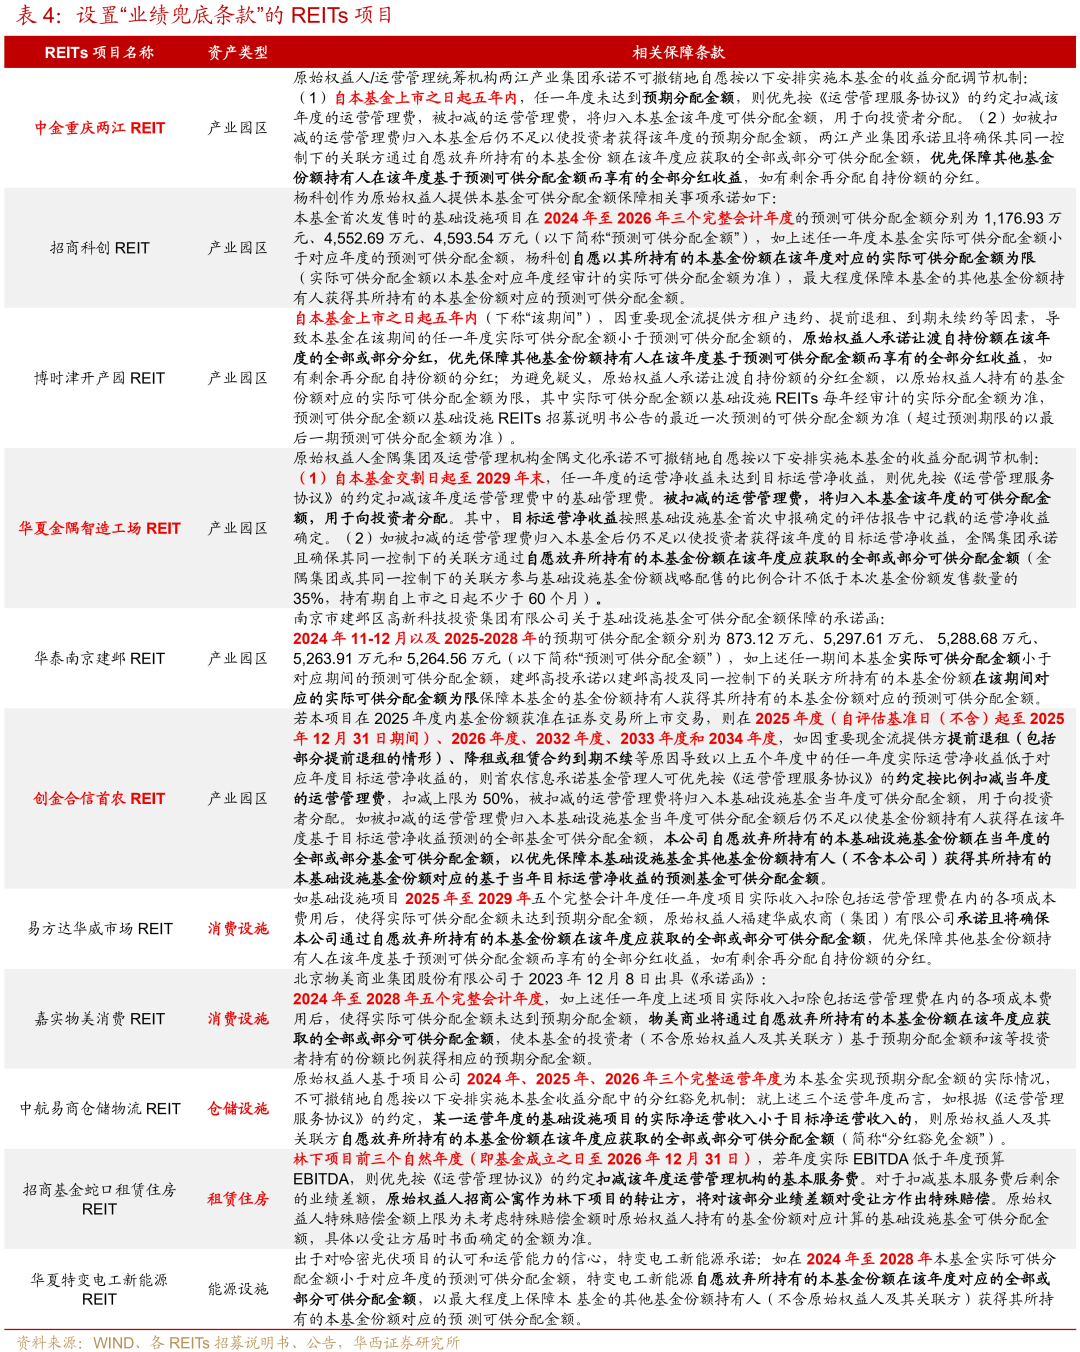
能源設施本周跌幅最大,跌幅靠前的是中信建投明陽智能新能源(-3.07%)、嘉實中國電建清潔能源(-1.14%)和中信建投國家電投新能源(-1.02%),可能是受2025年四季度經營數據影響。整體來看,風電、光伏、水電2025年四季度受區域新增裝機帶來的消納壓力、來風來光來水同比下降較為明顯,能源類項目也有較大的業績波動。
中信建投明陽智能新能源REIT的紅土井子風電場項目2025年第4季度發電量、等效利用小時數、上網電量、結算電價、結算電費、不含税收入同比變動分別為-33.10%、-33.10%、-33.85%、-9.16%、-39.29%、-36.53%,主要是區域內新能源裝機容量有所上升,統籌調度區域內各發電機組出力,導致項目消納出現波動。但全年來看,明陽智能新能源REIT的2025年上網電量、不含税收入同比變動分別為-0.65%和0.43%,整體運行平穩。
嘉實中國電建清潔能源REIT的2025年第4季度發電量、等效利用小時數、結算電量、結算均價和結算電費同比分別變動-23.36%、-23.36%、-23.41%、-0.83%和-24.02%,主要是自然水文條件偏枯、梯級電站統一調度安排(要求上游電站需保持水庫蓄能值不低於90%)、電力線路施工及檢修維護工作。全年來看,項目2025年結算電量、結算電費同比變動分別為-6.88%和-9.05%,整體有所下降。
中航京能光伏REIT的湖北隨州晶泰光伏項目和陝西榆林光伏項目表現分化,2025年第4季度湖北晶泰光伏項目結算電量、結算電費分別同比變動-35.03%、-21.25%,而陝西榆林光伏項目量價費均同比上漲,結算電費同比增長18.28%,一定程度地緩釋了晶泰光伏項目對整體收益表現的影響。2025年2個項目累計收入3.01億元,同比-16.34%,完成2024年度評估報告預測結果的78.75%。今年項目已完成擴募並裝入水電類資產,單一資產風險有所分散,運營穩定性提升且項目IRR也提升明顯,值得關注。
數據中心(IDC)板塊本周有所回調,潤澤科技數據中心、萬國數據中心分別收跌1.07%、0.24%,換手率均在1%左右,交易流動性較好,受益於權益市場的AI算力板塊需求強勁情緒,項目未來需求可持續性較好,行業景氣度高。2只IDC REITs的動態分派率目前分別約為3.60%、3.47%,可關注資產后續波動帶來的機會。
消費基礎設施板塊仍然較為抗跌,上周推薦關注的嘉實物美消費領漲,漲幅達3.59%,華夏首創奧萊也有1.11%的漲幅。跌幅靠前的是易方達華威市場(-1.68%)和華夏華潤商業(-0.83%),其中易方達華威市場在2026年1月24日將解禁41.32%的份額。各消費REITs仍然維持高出租率狀態,租金單價穩中略有上升。臨近春節等傳統消費旺季,預計消費REITs基本面仍然有不錯表現,值得繼續關注,如目前分派率仍然較高的華安百聯消費、嘉實物美消費。另外可以期待商業不動產REITs的推出進度。
租賃住房板塊本周漲跌互現,3只上漲、5只下跌,漲幅靠前的是匯添富上海地產租賃住房(+3.15%),主要是受到擴募預期帶動。2026年1月15日,匯添富上海地產公告,擬購入上海市浦東新區濟明路璟耀項目(建面14.76萬方)、上海市浦東新區東三里橋路的璟博項目(建面6萬方)。本周跌幅較大的是紅土創新深圳安居(-2.75%)和華夏北京保障房(-1.88%)。租賃住房板塊基本面優秀,目前分派率約3.04%,優先關注分派率約在3.1%以上的國泰海通城投寬庭保租房、華夏基金華潤有巢和招商基金蛇口租賃住房。
本周REITs成交活躍度減弱,日均成交額5.26億元、日均成交量1.24億份、日均換手率0.45%,環比分別下降24.96%、25.10%、0.15pct。
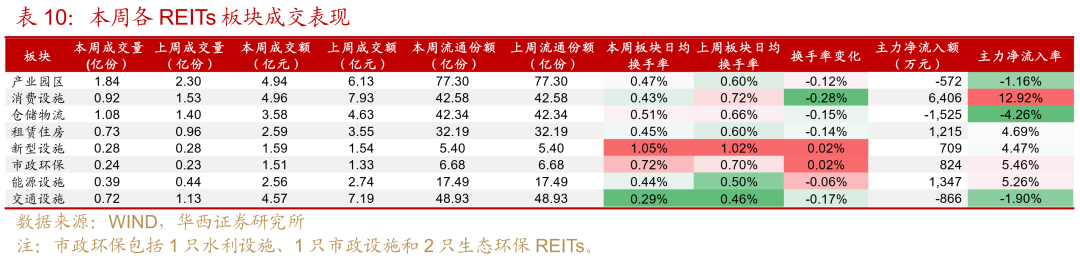
分板塊來看,本周各資產板塊換手率均下滑,換手率靠前的是新型設施(1.05%)和市政環保(0.72%),靠后的是交通設施(0.29%)。消費設施主力資金流入率仍然較高,關注消費板塊交易表現。
02
一級市場:山證晉中公投瑞陽供熱REIT二輪反饋
2026年1月15日,上交所發佈了山證晉中公投瑞陽供熱REIT的二輪反饋意見。二輪反饋關注的問題主要有熱源單價(預測熱源單價的商業合理性,以及熱源單價與供熱單價同步調整的合理性與可行性)、停暖率(補充披露2024年度新增入網小區面積及其在下一個供暖季報停面積比例,説明預測期新增居民面積停暖率是否符合歷史變動趨勢)、運營管理費(運營管理費構成的合理性)、管輸費用(原始權益人在管的其他供熱項目存在使用入池管網的情形,本項目未考慮入池管網向非入池管網收取管輸費用)等。
截至2026年1月16日已申報至交易所項目進度如下:已發行待上市1單(華夏中核清潔能源2025-12-26基金合同生效),已反饋11單(山證晉中公投瑞陽供熱2026-1-15、平安西安高科產業園2026-1-8、中航中核集團能源2026-1-7、東方紅隧道股份智能運維高速2026-1-6、易方達廣西北投高速2025-12-16、華夏湖北交投楚天高速2025-10-10、中航天虹消費2025-9-3、創金合信電子城產業園2025-7-2、建信建融家園租賃住房2024-4-15、華夏萬緯倉儲物流2024-4-15、建信金風新能源2023-10-22),已受理4單(中航北京昌保租賃住房2026-1-9、中金廈門火炬產業園2025-12-31、華泰三峽清潔能源2025-12-26、博時山東鐵投路橋2025-12-22)。
風險提示:
公募REITs相關政策出現超預期調整:若公募REITs相關政策出現超預期調整,可能導致公募REITs的供需格局發生變化,從而影響公募REITs流動性和市場價格。
基礎設施項目經營風險:公募REITs的收益取決於所投基礎資產的正常經營。若出現不可抗力等各類事件導致基礎資產無法經營或無法出租,或基礎資產未購買財產一切險及公眾責任險等保險,或投保金額無法覆蓋基礎設施項目評估價值,將對項目分紅、二級市場價格等產生顯著影響。
資料來源及數據統計風險:本文數據主要依靠監管部門網站、WIND、公募REITs招募説明書、公告等,存在部分信息收集不完整、統計遺漏的風險,導致結果出現偏差。
分析師:姜丹分析師執業編號:S1120524030002
分析師:鄭日誠
分析師執業編號:S1120524040003
證券研究報告:《小幅回調——公募REITs周速覽(2026年1月12-16日)》
報告發布日期:2026年1月18日


