
熱門資訊> 正文
精準預言美債風暴的策略師再發警告:美債拋售遠未結束!
2026-09-15 12:28
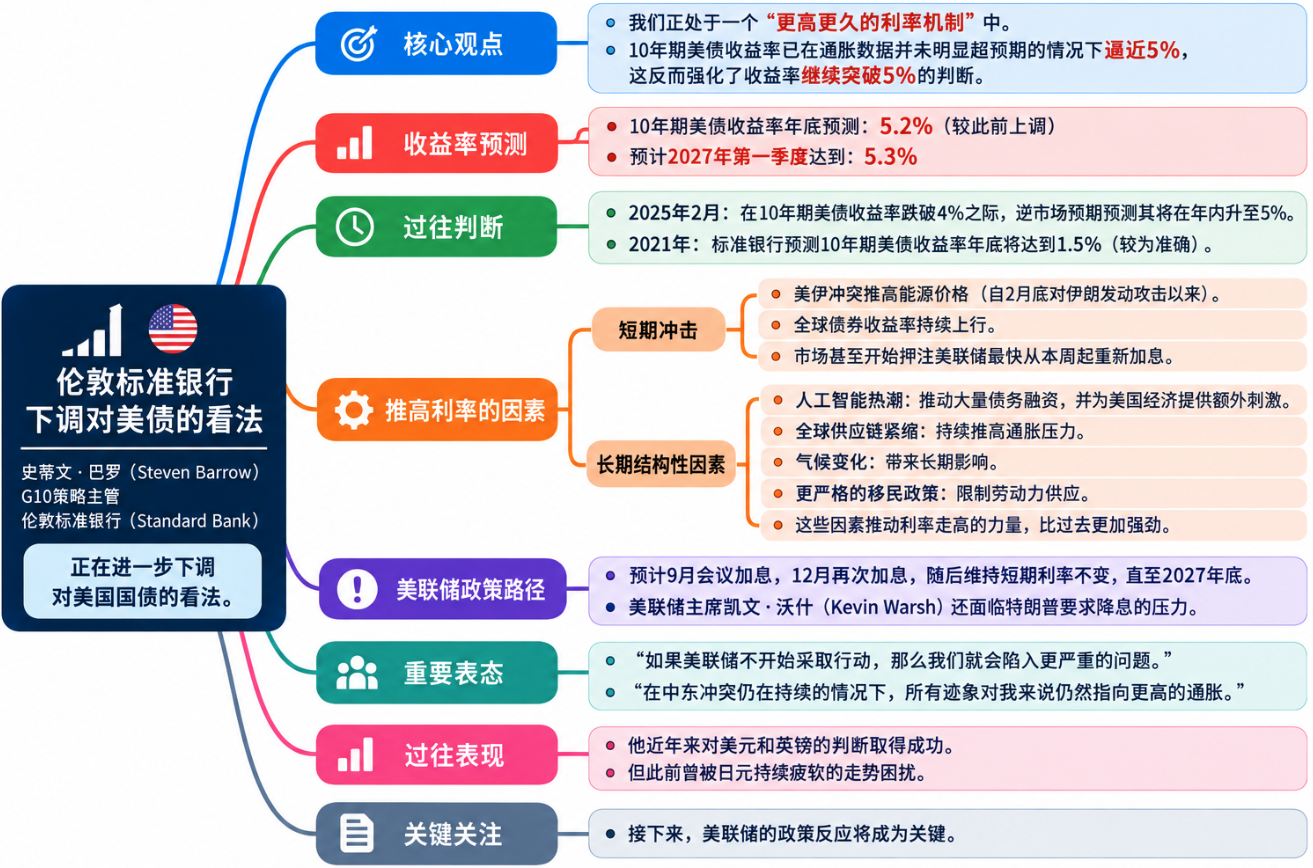
倫敦標準銀行(Standard Bank)G10策略主管史蒂文·巴羅(Steven Barrow)正在進一步下調對美國國債的看法。
他將10年期美債收益率年底預測從此前水平上調至5.2%,並預計2027年第一季度達到5.3%。周一,該收益率一度升至5.01%;除2023年10月短暫觸及這一水平外,自2007年以來一直未能突破5%。
今年2月,巴羅曾在10年期美債收益率跌破4%之際,逆市場預期預測其將在年內升至5%。當時投資者普遍押注美聯儲將連續降息。
此后,局勢發生明顯變化。美伊衝突推高能源價格,全球債券收益率持續上行,市場甚至開始押注美聯儲最快從本周起重新加息。
「我的結構性觀點是,我們正處於一個更高更久的利率機制中,」巴羅表示。
他認為,更值得警惕的是,10年期美債收益率已經在通脹數據並未明顯超預期的情況下逼近5%。在他看來,這反而強化了收益率繼續突破5%的判斷。
美債面臨的不只是戰爭和通脹
巴羅認為,當前推高利率的因素並非全部來自短期衝擊。
自特朗普政府2月底對伊朗發動攻擊以來,中東石油和天然氣供應受到干擾,全球債券市場承受持續壓力。與此同時,人工智能熱潮一方面推動大量債務融資,另一方面也為美國經濟提供了額外刺激。
更重要的是,一些長期結構性因素正在持續發力。
巴羅指出,全球供應鏈緊縮、氣候變化的持續影響,以及限制勞動力供應的更嚴格移民政策,都可能使通脹壓力保持更長時間。這些因素推動利率走高的力量,比過去更加強勁。
巴羅過去也曾做出多項較爲準確的判斷。標準銀行在2021年預測10年期美債收益率年底將達到1.5%,他近年來對美元和英鎊的判斷也取得成功。不過,他此前曾被日元持續疲軟的走勢困擾。
接下來,美聯儲的政策反應將成為關鍵。
巴羅預計,美聯儲將在9月會議上加息,12月再次加息,隨后維持短期利率不變,直至2027年底。與此同時,美聯儲主席凱文·沃什(Kevin Warsh)還面臨美國總統特朗普要求降息的壓力。
「如果美聯儲不開始採取行動,那麼我們就會陷入更嚴重的問題,」巴羅説。
在中東衝突仍在持續的情況下,他認為,「所有跡象對我來説仍然指向更高的通脹」。
養老金退場,對衝基金接棒
美債市場的另一項變化,正在改變過去幾十年形成的投資者結構。
長期以來,美國政府可以依賴養老金等「買入並持有」型投資者承接國債。但如今,這些長期資金正在減少債券配置,轉向私人債務、房地產和基礎設施等資產。
美國財政部金融研究辦公室數據顯示,對衝基金今年年初持有約2萬億美元美國國債,是五年前的兩倍多,並佔據創紀錄的7%市場份額。道明證券的研究策略師莫莉·布魯克斯(Molly Brooks)表示,美聯儲上周五公佈的數據表明,對衝基金的美國國債持倉仍處於高位。
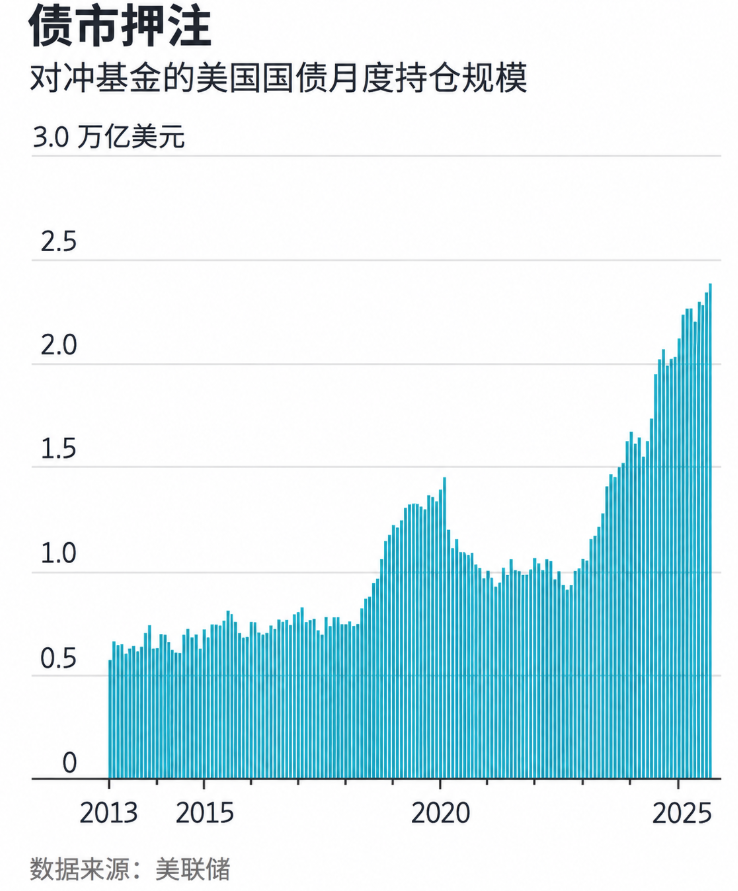
其中至少一部分資金參與所謂「基差交易」,即利用美國國債現貨與期貨之間的小幅價差,並通過借貸放大收益。布魯克斯表示,這類交易過去幾個季度規模趨於穩定,但總體規模依然可觀。
相比之下,養老金正在減少對美國國債的依賴。
總部位於巴黎的歐洲經濟政策研究中心近期報告稱,美國養老基金過去曾將接近40%的資產配置於固定收益,如今這一比例已經降至10%至15%。歐洲發達經濟體養老金的債券配置也從本世紀初約35%降至約20%。
Callan固定收益專家大衞·齊(David Zee)表示,「格局已經改變」。原本可能流向政府債務的邊際資金,如今正在尋找其他投資機會。他還表示,養老金客户對主動債券管理人的需求請求量已經降至兩年前的四分之一。
過去30年,養老基金曾經可以通過80%以上配置美國固定收益資產的組合獲得7.5%的回報。如今,要獲得相同回報,需要承擔兩倍以上的風險。
Keyridge Asset Management多資產團隊投資組合經理傑克·德拉尼(Jack Delany)表示,「債券已經不夠了,我們現在需要更全面地考慮分散化。」
過去一年,丹麥、荷蘭和澳大利亞的大型養老基金均減少了美國國債持倉。本月早些時候,規模超過2萬億美元的挪威主權財富基金也提議降低政府債券配置,包括美國國債,轉而增加抵押貸款支持證券等風險更高的債務資產。
對衝基金越活躍,市場越容易出現波動?
資金結構的另一端,則是不斷增加的對衝基金。
紐約聯儲已經開始關注這一變化。據知情人士透露,近幾周紐約聯儲市場部工作人員一直向投資者及其他市場參與者詢問對衝基金在政府債券市場中的作用,以瞭解這些基金究竟如何影響市場。
他們尤其關注「相對價值」策略。這類交易通常同時做多部分美國國債或其他政府債務,並做空另一部分債券。
紐約聯儲及其他機構還在關注Millennium、Point72和Citadel等多管理人公司的擴張。這些公司由多個交易團隊進行債券押注,並利用較高槓杆放大收益。
問題在於,對衝基金與養老金的投資方式截然不同。
養老金通常持有期限較長,而對衝基金更加關注價格變化,投資期限也更短。如果市場突然出現大量國債供應,對衝基金可能要求更高收益率才願意繼續買入。
美國國債市場每天約有1.2萬億美元證券易手。在10年期收益率已經觸及5%、30年期收益率接近19年高點的情況下,投資者對市場承受壓力的空間越來越敏感。
美國財政部長貝森特推動擴大回購也未能平息整個市場。收益率上升還在增加美國政府融資成本,並推高整個經濟的借貸成本。
專注政府債券的對衝基金Barnegat Fund負責人鮑勃·特魯(Bob Treue)表示:「貝森特擔心美國在國債發售時支付過多。」
對衝基金的擴張並不一定意味着債市風險必然增加。
PGIM全球債券主管羅伯特·蒂普(Robert Tipp)認為,「對衝基金正在發揮有益的作用」。這類基金能夠提供流動性,併成為利率互換交易的交易對手方,幫助長期投資者管理利率風險。歐洲央行也曾表示,對衝基金需求有助於政府債券順利完成拍賣。
但在市場劇烈波動時,高槓杆可能放大壓力。央行擔心,一旦對衝基金需要迅速平倉以償還融資,其集中拋售可能進一步推高收益率。
這種風險已經引起其他主要央行的關注。歐洲央行2024年表示,對衝基金佔歐洲債券市場交易量的一半以上,高於2018年的四分之一。日本央行則稱,對衝基金及其他海外投資者佔日本債券市場每日交易量的60%,佔債券期貨市場的90%,但僅持有10%的未償債券。
對美國財政而言,這種變化發生在本已緊張的背景下。美國聯邦預算赤字預計本財年將達到國內生產總值的6%。
安聯全球投資公司的固定收益首席投資組合經理蘭吉夫·曼(Ranjiv Mann)直言:「市場面臨的大問題是財政立場——它太寬松了。」


