
熱門資訊> 正文
【首席視野】管濤:覆盤上世紀末美聯儲加息周期與互聯網泡沫的破裂
2026-09-28 13:51
管濤系華福證券首席經濟學家、中國首席經濟學家論壇副理事長
要點
當前,AI相關需求過熱與能源價格飆升、關税成本傳導共同構成美國通脹的三個最核心推手,這與上世紀末緊縮周期的背景幾乎如出一轍。新任美聯儲主席沃什曾公開表示,將「像格林斯潘那樣以充沛的精力和明確的目標履行主席職責」,而本屆FOMC理事或成員又大都自詡為反通脹的「旗手」。不排除未來美聯儲加息的終點或將取決於利率與AI資本支出的博弈。
注:本文發表於《第一財經日報》2026年9月28日。
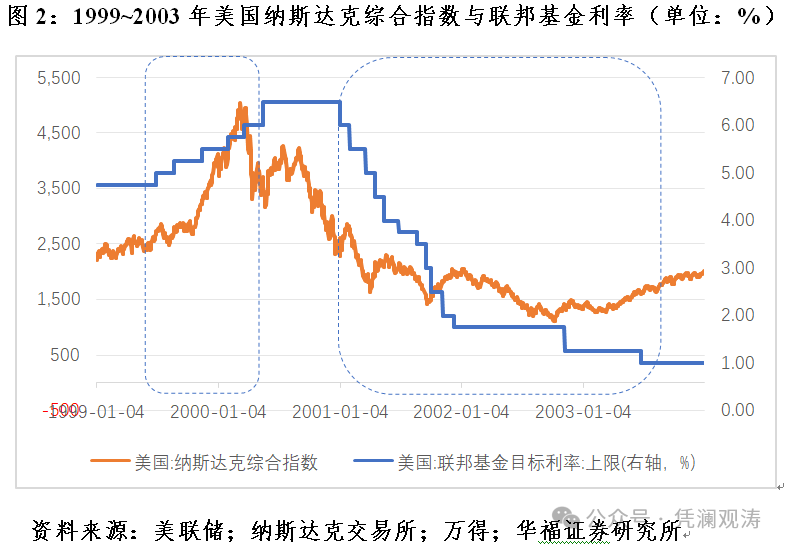
1999年6月至2000年5月,美聯儲開啟了新一輪緊縮周期,累計加息6次、175個基點,聯邦基金目標利率上限升至6.5%,超過1994年2月至1995年2月那輪緊縮的高點6%。結果,納斯達克綜合指數(下稱「納指」)自2000年3月10日的高點跌至2002年10月9日的低點,最多下跌77.9%。
當前全球人工智能(AI)相關的資本支出狂飆,AI股票行情也正如火如荼。儘管對於AI是否已出現泡沫還爭議較大,但高利率仍被認為是AI行情演進的主要威脅。今年9月美聯儲時隔三年之后重啟加息,目前市場普遍認為這可能只是風險管理式加息,而非新一輪緊縮的起點。但覆盤上一次緊縮周期與美國互聯網行情的演進,對今天仍有所啟迪。
周期前半段無礙納指迭創新高
1990~1991年,受儲貸危機和海灣戰爭的影響,美國遭遇戰后第九次經濟衰退,美聯儲於1989年5月至1992年9月開啟了長達三年多的降息周期。隨着經濟走出衰退,美聯儲於1994年2月至1995年2月重啟加息,累計加息7次、300個基點。1995年7月至1996年1月預防式降息,累計降息3次、75個基點。1997年7月再次加息25個基點,但亞洲金融危機愈演愈烈,美聯儲不得不按下暫停鍵。1998年9月爆發俄羅斯金融風暴,美國長期資本公司爆雷,倒逼美聯儲在組織接管長期資本公司的同時轉向降息,1998年9月~11月連續降息3次、累計75個基點。由於出手及時有力,長期資本公司倒閉的余波迅速得到控制。於是,美聯儲自1999年6月起轉向新一輪加息周期。
聯邦公開市場委員會(FOMC)在1999年6月30日(均為當地時間,下同)宣佈第一次加息的利率政策聲明中指出:「去年秋季,該委員會曾下調利率,以應對美國金融市場出現的嚴重停滯。自那時起,許多金融壓力已有所緩解,外國經濟趨於強勁,美國經濟活動也以較快步伐向前推進……近幾個季度,勞動力市場持續收緊,但生產率提升已抑制了通脹壓力。鑑於未來經濟中各種矛盾力量的平衡尚不確定,FOMC已決定採取一項不偏向短期政策行動的指導方針。」
FOMC起初也是預防式加息,甚至在稍后披露的會議紀要中,一方面指出第二季度企業對耐用設備的投資較第一季度本已強勁的增速進一步顯著提升,其中高科技設備(尤其是計算機)的運輸量在4~5月尤為強勁;另一方面預計經濟擴張將逐步放緩至與經濟潛在增長率相匹配的水平,其中既有美元匯率上漲對美國出口的抑制作用,也有民間最終需求增長將受到如股市正財富效應減弱等多種因素的制約。
FOMC在1999年8月24日第二次加息的利率政策聲明中指出:「鑑於金融市場運行已趨正常,國內需求持續強勁,外部經濟環境向好,且勞動力市場依然十分緊張,為應對去年秋季全球金融市場動盪而採取的貨幣寬松力度,已不再與實現可持續、非通脹性的經濟擴張相契合。本次聯邦基金利率上調,連同6月份的政策舉措以及近月來美國金融市場整體環境的改善,應能顯著降低未來通脹上升的風險。」
FOMC在1999年10月跳過一次后,於11月16日宣佈了第三次加息,在利率政策聲明中指出:「儘管有初步跡象表明,經濟中某些對利率敏感的部門增速有所放緩,且生產率正在加快提升,但經濟活動擴張速度仍持續超出經濟潛在增長水平。……若要保持通脹失衡態勢受控並維持經濟擴張,這一趨勢終須得到遏制。今日聯邦基金利率的上調,連同6月及8月的政策舉措,以及今年以來美國金融市場整體環境的改善,均應顯著降低未來通脹風險。」
FOMC在1999年12月再跳過一次后,於2000年2月2日宣佈了第四次加息,並在利率政策聲明中指出:「委員會仍擔憂,即便已將生產率增長的顯著提升納入考量,長期看需求增長仍將持續超過潛在供給增長。這可能引發通脹失衡,進而危及經濟已創下的擴張紀錄。……委員會認為,相關風險主要集中在可預見的未來可能加劇通脹壓力的情形之中。」
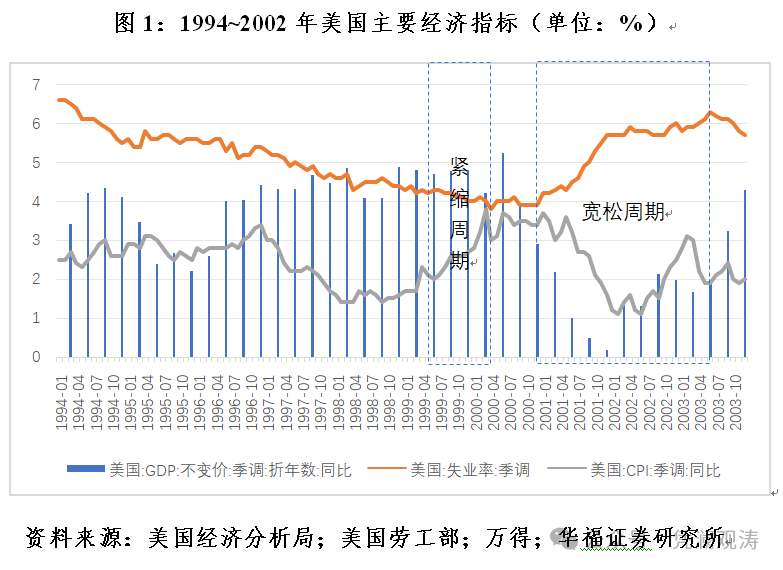
由上可見,驅動美聯儲本輪多次加息的主要理由是經濟過熱、就業市場緊張和通脹風險高企。1998年四季度至2000年二季度,美國季均實際經濟增速環比折年率為4.8%,較同期美國季均潛在經濟增速高出約0.5個百分點。1998年12月至2000年5月,美國失業率從4.4%最低降至3.8%,平均為4.2%,較同期美國季均自然失業率低了將近1個百分點。同期,美國消費者價格指數(CPI)同比增速從1.6%最高升至3.8%,平均為2.4%,且CPI通脹自1999年4月以來持續高於2%的隱含通脹目標,2000年2月更是持續高至3%以上(見圖1)。
從1999年6月30日重啟加息到2000年2月2日第四次加息,納指不跌反漲,累計上漲51.7%(見圖2)。儘管上世紀90年代,信息技術革命的商業化運用,是造成美國經濟過熱的深層次原因,但美國股市並非美聯儲直接調控的對象。直至納指見頂前夕,2000年2月的FOMC會議紀要依然認為,經濟擴張速度將從當前較高的增速逐步放緩,最終趨近或略低於經濟潛在增長率的水平。國內最終需求的擴張將日益受到股市正財富效應減弱及利率上升的制約。相反,企業設備與軟件投資的整體增速則有望增強,這主要得益於更新需求(尤其是計算機與軟件)的上升趨勢。
周期后半段最終助推納指崩盤
在一片「非理性繁榮」的質疑聲中,美聯儲越加息,美股越漲,因為股市將加息視為對美國經濟基本面強勁的確認,而美聯儲則追着經濟過熱、通脹韌性持續加息。最終,納指於2000年3月9日和10日連續兩天創下收在5000點以上的階段新高后回落(見圖2)。不過,沒人認為這是納指的拐點,而大都當成是上漲途中的正常調整。
納指掉頭向下后不久的2000年3月21日,FOMC宣佈了第五次加息,並在利率政策聲明中指出:「委員會仍擔憂,需求增長將持續超過潛在供給增長,這可能引發通脹失衡,進而削弱經濟持續擴張的既有成果。……委員會認為,相關風險主要集中於可預見的未來可能加劇通脹壓力的情形。」彼時,納指從3月10日的高點回撤了6.7%(見圖2)。
2000年5月16日,FOMC宣佈了第六次加息,且一次加息50個基點,並在利率政策聲明中指出:「需求增長仍持續超過由生產率提升驅動的潛在供給增速,從而對資源持續施加壓力。委員會擔憂,需求增長與潛在供給增長之間的這種失衡態勢將持續存在,進而可能引發通脹失衡,削弱經濟現有的良好表現。……委員會認為,相關風險主要集中在可預見的未來可能加劇通脹壓力的情形之中。」到5月16日,納指已從高點回撤了26.3%(見圖2)。而這次加息是本輪緊縮周期的最后一次,也是幅度最大的一次。
事后披露的本次會議紀要指出,截至早春,經濟增長仍保持較快步伐。居民消費支出與企業固定投資仍呈現強勁上升趨勢,住房需求亦維持在較高水平。受國內需求激增推動,勞動力市場依然十分緊張,部分勞動力成本與價格通脹指標已顯現上升跡象。預計經濟擴張速度將從當前較高的增速逐步放緩,最終趨近於甚至可能略低於經濟潛在增速。但企業在設備與軟件領域的整體投資仍有望保持強勁勢頭,部分原因在於更新需求呈上升趨勢,尤其是計算機與軟件領域。核心價格通脹率在預測期內預計將顯著上升。可見,儘管納指已進入熊市,且已開始拖累經濟增長,但當時美聯儲最擔心的依然是通脹。
2000年剩余的時間里,FOMC連續五次按兵不動。前四次一直維持「風險仍主要集中於可預見的未來可能引發通脹壓力加劇的情形」的基本判斷。直到12月19日的利率政策聲明才承認:「需求萎縮及能源成本上升對利潤造成的拖累、消費者信心減弱、關於銷售額與盈利出現顯著下滑的報告,以及部分金融市場領域的壓力,均表明經濟增長或將進一步放緩。儘管部分通脹風險依然存在,但經濟活動增速趨於温和,且尚無跡象表明長期通脹預期有所上升。……委員會認為,相關風險主要集中於可能在可預見的未來引發經濟疲軟的局面。」到2000年底,納指較高點跌幅擴至51.1%(見圖2)。
2001年1月3日,FOMC緊急降息50個基點,於1月31日例會又降息50個基點。1月3日的利率政策聲明指出:「採取上述措施是基於銷售與生產持續疲軟、消費者信心下降、部分金融市場環境趨緊,以及能源價格高企削弱家庭與企業購買力等背景;此外,通脹壓力仍處可控範圍。儘管迄今為止,尚無充分證據表明長期技術進步及其帶來的生產率提升正在減弱。委員會仍堅持認為,……相關風險主要集中於可能在可預見的未來引發經濟疲軟的局面。」
1月31日,FOMC的利率政策聲明進一步指出:「消費者與企業信心進一步削弱,這一趨勢因能源成本持續攀升而加劇……部分后果是,零售銷售額及企業資本性支出均顯著減弱。作為應對措施,製造業生產已大幅收縮,而新技術的應用似乎已加速生產與需求對庫存及資本設備存量潛在過剩的調節作用。綜合上述因素,加之通脹水平受控,這些形勢已要求貨幣政策採取迅速而有力的應對舉措。……委員會仍堅持認為,……相關風險主要集中於可能在未來可預見的時期引發經濟疲軟的情形。」
事實上,互聯網泡沫破裂后,美國經濟增速放緩,失業率上升,通脹壓力緩和。2000年四季度至2003年二季度,美國季均實際經濟增速環比折年率為1.6%,較前述互聯網繁榮時期的美國季均實際經濟增速低了3.2個百分點,較同期美國季均潛在經濟增速低了約1.3個百分點。2000年12月至2003年6月,美國失業率從3.9%最高升至6.3%,平均為5.3%,不僅高出互聯網繁榮時期的美國平均失業率1個多百分點,還較同期美國季均自然失業率高出約0.2個百分點。同期,美國CPI同比增速從最高3.7%最低降至1.1%,平均為2.3%,略低於互聯網繁榮時期的美國平均通脹率0.1個百分點,且2001年11月至2002年9月,CPI通脹持續低於2%的隱含通脹目標(見圖1)。在此背景下,自2001年1月起,美聯儲開啟新一輪降息周期,到2003年6月累計降息13次、550個基點,而納指於2002年10月9日觸底反彈,到2003年6月25日累計反彈了43.9%(見圖2)。
綜上,1999年6月至2000年5月的美聯儲緊縮周期雖不是直接針對互聯網泡沫,但互聯網相關的資本支出持續高企,令美國通脹「高燒不退」,最終將預防式降息逼成了持續加息。甚至在反通脹的執念下,美聯儲還在納指見頂后加息兩次,同時又觀察了半年多時間,等待互聯網泡沫破滅后的通縮效果顯現。
當前,AI相關需求過熱與能源價格飆升、關税成本傳導共同構成美國通脹的三個最核心推手,這與上世紀末緊縮周期的背景幾乎如出一轍。新任美聯儲主席沃什曾公開表示,將「像格林斯潘那樣以充沛的精力和明確的目標履行主席職責」,而本屆FOMC理事或成員又大都自詡為反通脹的「旗手」。不排除未來美聯儲加息的終點或將取決於利率與AI資本支出的博弈。最近,美國銀行預警投資者應為基準利率升至5%以上的風險做準備,理由是利率市場仍低估了本輪加息周期的終點水平,隔夜借貸成本可能重回2022~2023年間的高位。9月23~25日,美聯儲觀察工具預期10月議息會議加息的概率連續三個交易日在60%以上。


