
熱門資訊> 正文
【首席視野】羅志恆:300億美元對等降税安排——美國對華關税的「變」與「不變」
2026-09-28 13:50
羅志恆、馬家進、孫文婷(羅志恆系粵開證券首席經濟學家、中國首席經濟學家論壇理事)
導讀
當地時間9月23日至25日,習近平主席對美國進行國事訪問,中美元首確認雙方經貿團隊最新磋商成果。雙方達成「300億美元」對等降税安排,並推進貿易理事會、投資理事會等機制運行,吉隆坡經貿磋商成果進一步延期。美方披露,雙方就雙向對300億美元非敏感商品獲得更優惠關税待遇達成共識,其中美國自中國進口商品主要包括小家電、玩具、節日裝飾品、兒童汽車安全座椅等消費品、中國自美國進口的包括農產品、原木、化粧品及醫療器械等。目前,完整商品清單、具體降税幅度和生效時間尚未公佈,實際影響仍有待后續政策文件確認。
此次降税釋放出中美經貿關係邊際緩和的積極信號,但對美國對華整體關税水平的影響有限。2026年7月,美國自中國進口商品的實際有效關税税率為21.5%,仍處於較高水平;同期美國自全球進口的平均實際有效關税税率為7.6%,剔除中國后僅為5.9%。2025年美國自中國進口商品約3086.5億美元,300億美元約佔全年自華進口規模的9.7%。靜態測算下,若這部分商品平均關税下降10個百分點,美國對華整體實際有效關税税率約下降1個百分點;即使平均下降20個百分點,整體降幅也僅約1.9個百分點。
因此,300億美元降税更重要的意義在於部分非敏感商品開始獲得降税空間,在於未來政策的方向,而不是美國對華關税出現大範圍下調。特朗普第一任期形成的存量301關税、2026年新增301關税以及針對部分戰略性產品的232關税仍大規模保留。未來,非敏感商品和部分美國國內供應不足的產品仍可能存在進一步降税或擴大豁免的空間,但新能源汽車、無人機等涉及產業競爭和國家安全的商品,仍面臨較高的對美出口壁壘。后續重點關注三方面:一是300億美元商品清單、具體降税幅度及生效時間;二是階段性經貿安排延期后雙方能否取得新的經貿成果;三是美國正在推進的301調查和232措施是否帶來新的關税調整。
綜上,中美經貿關係上最大的變化是部分非敏感商品開始出現定向降税空間,雙邊經貿溝通進一步機制化,階段性安排繼續延長;「不變」的則是美國對華高關税體系並未整體退出,301和232等貿易政策工具仍被廣泛使用,高技術、先進製造和產業安全相關領域仍是美國貿易政策關注的重點。未來更值得關注的並不是簡單判斷美國對華關税「升還是降」,而是哪些關税可能下降、哪些關税可能上升,以及兩者最終如何影響整體實際有效關税税率。
正文
一、本輪中美元首會晤和經貿磋商取得哪些成果?
(一)三項經貿成果由原則框架進一步走向落實
本輪中美元首會晤和經貿磋商,主要是推動5月北京會晤時形成的原則性框架進一步具體落實。
第一,300億美元對等降税安排取得實質性推進,但執行細則仍待公佈。5月北京會晤期間,中美雙方已經確定對等降税的基本框架,具體商品、税率和實施方式留待經貿團隊進一步磋商。經過數月談判,9月中方宣佈雙方達成「300億美元」對等降税安排;白宮則表示,兩國就雙向各300億美元非敏感商品獲得更加優惠的關税待遇建議達成共識。美方列舉的美國對華出口商品包括農產品、魚類和海鮮、原木及木製品、化粧品和醫療器械,美國自中國進口商品則包括小家電、玩具、節日裝飾品和兒童汽車安全座椅等消費品。不過,目前雙方尚未公開完整商品税號清單、各類商品具體降税幅度以及全部實施時間表,因此最終覆蓋範圍和實際降税效果仍有待后續政策文件確認。
第二,貿易理事會和投資理事會由機制設立轉向實際運行。5月雙方同意成立政府間貿易理事會和投資理事會;9月白宮宣佈,兩項機制已經投入運行。其中,貿易理事會除推進300億美元對等降税外,還成立了農業市場準入工作組;投資理事會則為雙方討論潛在投資機會、投資障礙以及其他具有商業意義的投資問題提供結構化渠道。兩項機制從設立轉向運行,意味着商品降税、市場準入和投資等問題獲得了更加常態化的磋商渠道,有助於提高中美經貿政策溝通的連續性和可預期性。
第三,階段性經貿安排繼續延期,為后續談判爭取更多時間。中方公佈的八點成果明確確認雙方同意「延期吉隆坡經貿磋商成果」。此外,美國財政部長斯科特·貝森特9月23日在接受福克斯新聞採訪時表示,中美同意將原定於11月10日到期的「釜山協議」延長至2027年1月10日,即延長兩個月,以為雙方繼續討論更廣泛的經貿安排留出時間。階段性安排延期降低了短期內中美關税重新大幅升級的風險,也為落實300億美元降税、運行貿易和投資理事會以及繼續處理其他具體經貿問題提供了新的談判窗口。
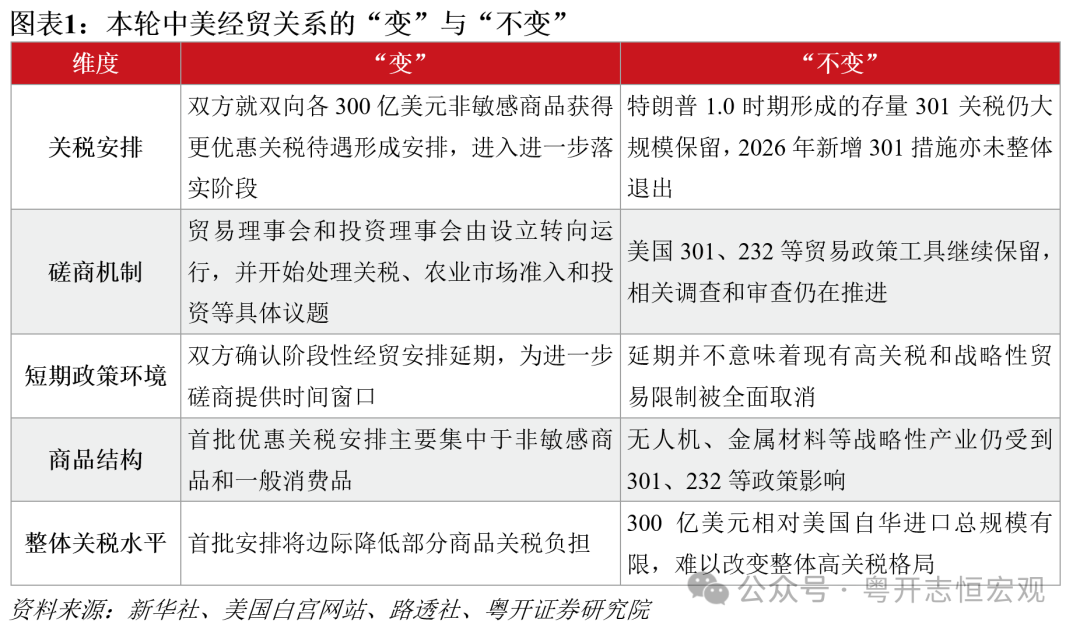
(二)中美經貿關係的「變」與「不變」
綜合來看,本輪會晤釋放出較為明確的邊際緩和信號。最大的變化是部分非敏感商品開始出現定向降税空間,雙邊經貿溝通進一步機制化,階段性安排繼續延長;「不變」的則是美國對華高關税體系並未整體退出,301和232等貿易政策工具仍被廣泛使用,高技術、先進製造和產業安全相關領域仍是美國貿易政策關注的重點。
二、當前美國對華關税:300億美元降税安排影響有限,實際有效關税税率仍處高位
當前美國對華關税並非單一税率,而是由不同歷史時期、不同法律工具形成的多層關税共同構成。儘管特朗普2.0時期新增關税已較2025年極端水平明顯回落,但特朗普1.0時期形成的存量301關税並未退出,加之部分行業被加徵232關税,中國商品承擔的綜合關税税率仍明顯高於美國其他主要貿易伙伴。
(一)當前美國對華關税主要由四部分構成
第一,最惠國基礎關税(MFN)。最惠國關税是美國依據正常貿易關係待遇,按照《美國協調關税表》對不同商品税目徵收的基礎關税。2017年8月至2018年初,美國自中國進口的實際有效關税税率(對華關税收入/自中國進口金額)穩定在2.7%左右,可以大體視為特朗普1.0時期對華加徵關税前的基礎關税水平。
第二,特朗普1.0時期形成的存量對華301關税。301關税源自《1974年貿易法》第301條,授權美國政府針對其認定的不公平貿易行為採取包括加徵關税在內的貿易措施。2018年以來,美國圍繞技術轉讓、知識產權和創新等問題,分批對中國商品加徵301關税,主要名義税率為7.5%和25%,此后又提高部分新能源汽車、半導體、太陽能電池等戰略性產品的税率。這部分措施經過特朗普第一任期、拜登政府和特朗普第二任期后仍大規模保留。截至2024年底,在特朗普2.0新增關税尚未實施的情況下,美國自中國進口的實際有效關税税率已達到11.2%,較貿易摩擦前的2.7%提高約8.5個百分點。
第三,特朗普2.0時期新增的301關税。2026年2月,美國最高法院裁定,《國際緊急經濟權力法》(IEEPA)並未授權總統依據該法自行徵收相關關税。此后特朗普政府轉而通過122、301等傳統貿易法律工具接續原有加税措施。先是2月24日起,依據《1974年貿易法》第122條,對包括中國在內的各國輸美商品原則上加徵10%的臨時進口附加税,為期150天。隨着122臨時關税到期,2026年7月,美國貿易代表辦公室(USTR)以「強迫勞動」為名,針對60個經濟體加徵301關税,中國適用12.5%的新增關税,同時對部分原材料、美國國內供應不足商品以及可能造成廣泛經濟擾動的產品設置豁免。新一輪301税率主要集中在10%和12.5%兩個檔位,中國與其他主要經濟體在這部分新增關税上的差距已經明顯縮小。
第四,針對特定產業的232關税。232關税源自《1962年貿易擴展法》第232條,允許美國以進口產品威脅國家安全為由,對特定行業和產品採取加徵關税、進口配額等限制措施。特朗普2.0時期,232關税的覆蓋範圍明顯擴大,目前已涉及鋼鐵、鋁、銅及其部分衍生品,汽車及汽車零部件、中重型車輛、部分先進計算芯片以及無人機等產品,多晶硅及其衍生品相關措施也已公佈。例如,汽車及特定零部件、中重型車輛及特定零部件一般適用25%的232關税;部分先進計算芯片適用25%;部分無人機及關鍵零部件適用25%或100%;美國還宣佈將對部分多晶硅下游衍生品加徵15%的232關税。鋼鐵、鋁和銅的關税結構則更為複雜,目前部分產品税率達到50%,部分衍生品適用25%或15%的税率。
但上述税率不能簡單相加。不同關税的商品覆蓋範圍並不一致,並存在產品豁免,衡量整體税負仍應以實際有效關税税率爲準。
(二)美國對華實際有效關税税率仍超20%,顯著高於其他主要貿易伙伴
從實際關税負擔看,美國對華關税税率已較2025年高點明顯回落,但仍維持在較高水平。2026年7月,美國自中國進口的實際有效關税税率為21.5%,較2025年5月48.1%的關税摩擦高點下降26.6個百分點,但仍接近特朗普第二任期前約11%的兩倍。同期,美國自全球進口的平均實際有效關税税率為7.6%,剔除中國后僅為5.9%,中國商品承擔的實際關税負擔仍明顯偏高。
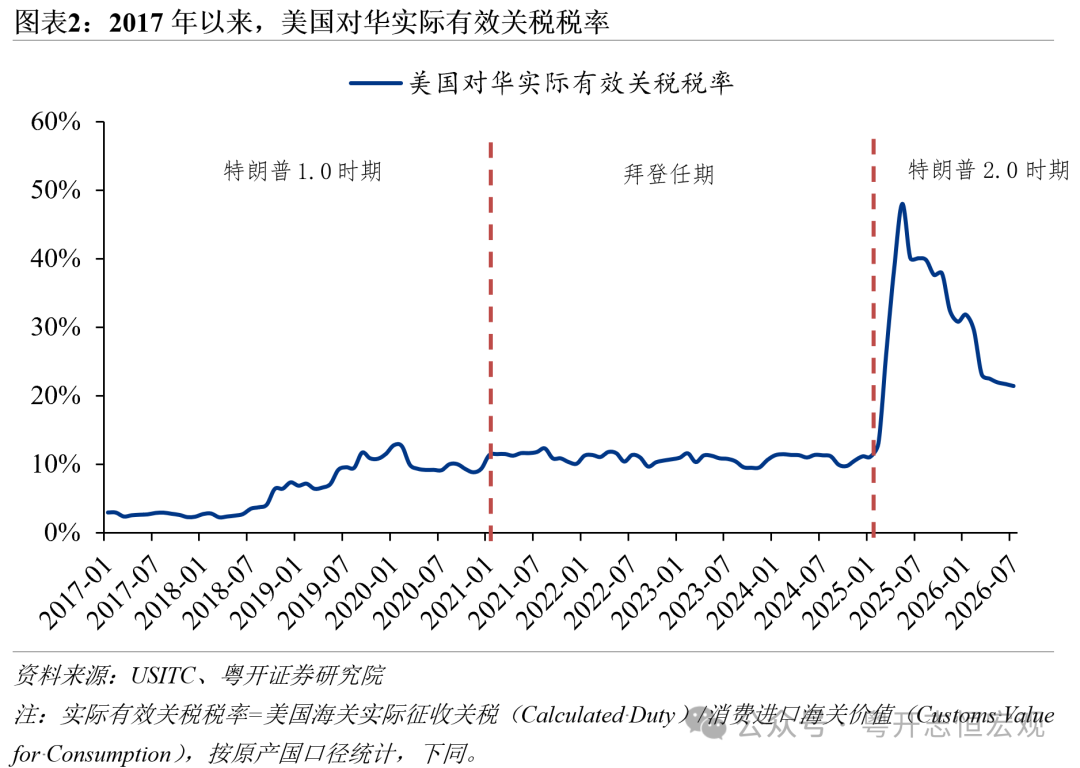
從實際有效關税税率的歷史變化看,可以對當前約21%的關税税率進行大致拆分:第一,貿易摩擦前的最惠國(MFN)基礎關税約貢獻3個百分點。第二,到2024年底,美國自中國進口的實際有效關税税率已升至11%左右,較貿易摩擦前提高約8個百分點,主要來自特朗普1.0時期形成並延續至今的對華301關税。第三,特朗普第二任期以來,美國又新增多輪關税措施。2026年7月對華實際有效關税税率較2024年底進一步提高約10個百分點,主要反映之前的10%臨時進口附加税,7月23日美國新確定的12.5%對華301關税尚未完整反映在當月實際繳納關税數據中。
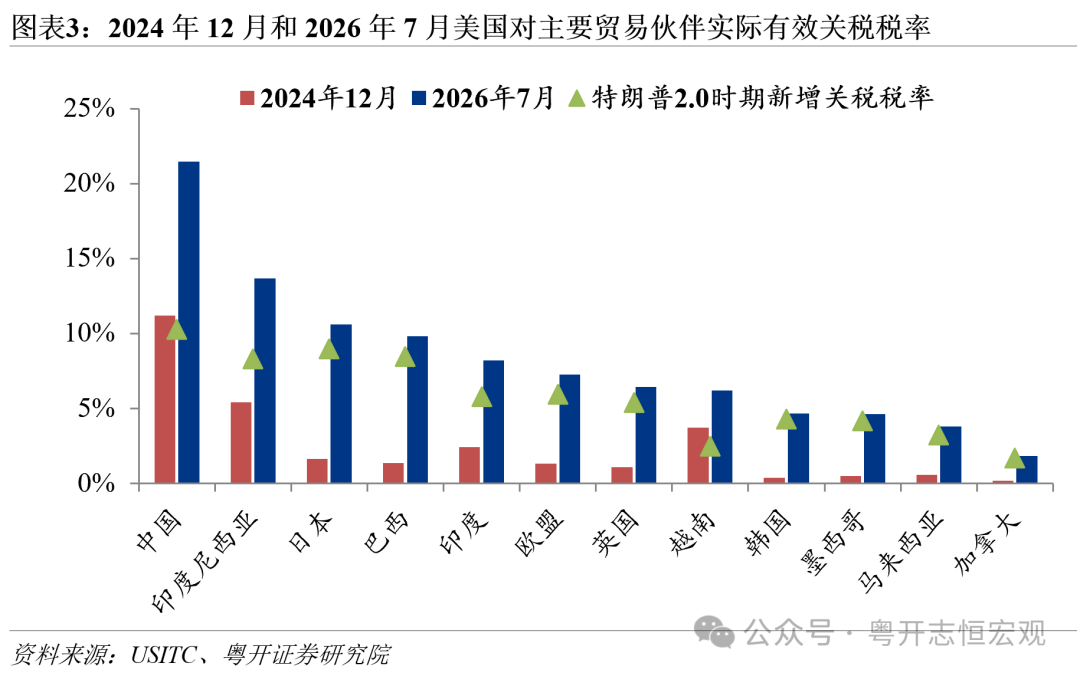
多層關税疊加,也是當前中國商品實際關税負擔明顯高於美國其他主要貿易伙伴的重要原因。2026年7月,美國自中國進口的實際有效關税税率為21.5%,而同期自歐盟、日本、韓國、越南、印度、加拿大和墨西哥進口的實際有效關税税率分別為7.3%、10.6%、4.7%、6.2%、8.2%、1.8%和4.6%。中國不僅明顯高於美國5.9%的非中國進口平均水平,也高於上述主要貿易伙伴。
(三)300億美元降税對整體關税影響有多大?
由於完整商品清單、具體降税幅度和實施時間尚未公佈,目前還無法精確測算300億美元降税對美國對華實際有效關税税率的最終影響,但其影響量級可以大致判斷。
2025年美國自中國進口商品約3086.5億美元,因此300億美元約相當於全年自華進口規模的9.7%,即大約覆蓋十分之一的進口規模。
這意味着,即使這部分商品降税幅度較大,傳導到整體關税水平后的影響也會明顯減弱。在貿易結構不變的靜態情況下,300億美元商品平均關税每下降10個百分點,美國對華整體實際有效關税税率大約下降1個百分點;即使平均下降20個百分點,整體税率也僅下降約1.9個百分點,以2026年7月21.5%的税率為參照,仍約為19.5%。
因此,首批300億美元降税的總量影響有限,更重要的是政策方向。其本身難以改變美國對華整體高關税格局,但意味着美國對華關税開始出現針對非敏感商品的定向下調。如果后續貿易理事會擴大降税商品範圍,或者增加產品排除和豁免,其累積影響纔可能進一步放大。
三、未來美國對華關税可能如何變化:局部降税與新增關税風險並存
從當前關税結構和正在推進的政策程序看,未來美國對華關税可能同時存在向下和向上的調整。一方面,中美經貿談判可能推動部分非敏感商品降税和擴大產品豁免;另一方面,美正在推進的「結構性產能過剩和生產問題」301調查可能形成新的附加關税,232措施也可能繼續向更多戰略性行業擴圍。因此,未來更值得關注的並不是簡單判斷美國對華關税「升還是降」,而是哪些關税可能下降、哪些關税可能上升,以及兩者最終如何影響整體實際有效關税税率。
(一)哪些關税存在下降空間?
未來美國對華關税的下降空間可能主要集中在非敏感商品、產品豁免以及特朗普2.0新增301關税中的部分商品,特朗普1.0時期存量301關税大範圍取消的難度相對更大。
首先,300億美元之外的非敏感商品存在繼續擴圍的可能性。貿易理事會是處理雙邊非敏感商品貿易問題的政府間機制,首批300億美元優惠關税安排形成后,后續仍可通過這一平臺繼續討論新的商品範圍。從首批商品看,美國自中國進口涉及小家電、玩具、節日裝飾品等一般消費品,其共同特徵是與國家安全、核心技術和產業競爭的關聯程度相對較低。由此看,如果后續繼續擴大降税範圍,非敏感、供需互補性較強以及美國國內供應相對不足的商品具備更大的調整空間。
其次,擴大產品豁免也是較為現實的降税方式。對於美國國內供應不足、對華進口依賴程度較高,或者加税可能造成較大經濟擾動的商品,可以通過產品排除和豁免降低實際税負。2026年7月出台的特朗普2.0新增301關税本身也設置了較大範圍的產品豁免,包括加税可能導致美國國內供應不足的原材料、美國國內無法足量生產或難以從其他來源獲得的產品,以及可能引發全經濟範圍擾動的產品等。
相比之下,特朗普1.0存量301的調整空間可能更為有限。這部分關税已經跨越多個美國政府周期,2024年首次四年期審查后總體得到保留,2026年又啟動第二次四年期審查。因此,如果未來中美降税大概率仍將主要集中於非敏感商品和產品豁免,而特朗普1.0存量301關税沒有明顯調整,美國對華實際有效關税税率可能邊際下降,但整體高關税基礎仍將存在。
(二)哪些關税可能繼續上升?
未來美國對華關税的上行風險主要來自兩方面:一是「結構性產能過剩和生產問題」301調查可能形成新的、覆蓋範圍較廣的附加關税;二是232可能繼續向更多戰略性行業擴圍。
首先,需要重點關注「結構性產能過剩和生產問題」301調查。2026年3月,USTR針對中國、歐盟、日本、韓國、印度、越南等16個經濟體啟動301調查,重點關注製造業領域的所謂「結構性產能過剩和生產問題」。調查涉及範圍較廣,USTR列舉的相關行業包括鋼鐵、鋁、汽車、電池、化工、機械、機器人、半導體、船舶、光伏等。目前調查仍在推進,USTR尚未公佈最終裁定及可能採取的關税措施。
如果后續針對中國出臺新的廣覆蓋的301關税,7.5%左右可以作為一個值得關注的情景税率。IEEPA相關關税退出前,特朗普第二任期新增對華附加關税主要由10%「芬太尼關税」和10%「對等關税」構成,合計約20%。2026年7月美國以強迫勞動為由的301措施出臺后,中國適用12.5%的新增301税率。若美國后續仍試圖通過301等傳統貿易工具,將特朗普第二任期新增對華關税負擔維持在此前20%左右,則理論上的剩余空間約為7.5個百分點。
其次,232關税仍存在向更多戰略性產品擴圍的可能。特朗普第二任期以來,美國232措施已由鋼鐵、鋁等傳統行業進一步擴展至汽車、先進計算芯片、無人機、多晶硅等領域。其中,半導體232採取分階段安排:第一階段已對較窄範圍的先進計算芯片徵收25%關税;美國政府同時明確提出,在相關貿易談判結束后,可能對半導體、半導體制造設備及其衍生品實施範圍更廣、税率較高的第二階段關税措施。因此,即使一般商品關税不再明顯上升,半導體等戰略性產業仍可能成為后續美國提高貿易壁壘的重點領域。
(三)未來重點關注三個政策窗口
第一,關注300億美元降税的具體執行方案。完整商品税號清單、具體降税幅度和生效時間,將決定此次安排對實際貿易流量和美國對華實際有效關税税率的真實影響。
第二,關注2027年1月10日前雙方能否形成新的經貿成果。貝森特披露的兩個月延期為雙方討論更廣泛安排提供了額外時間,但他同時表示,目前尚不能確定屆時能否達成更大的協議。
第三,關注美國正在推進的301和232政策程序。其中,「結構性產能過剩和生產問題」301調查將影響未來製造業貿易壁壘,半導體等領域后續232措施則關係戰略性產業的政策環境。
從更長期看,局部降税難改長期摩擦格局,歐美等主要經濟體圍繞製造業競爭力、產業鏈安全和本土產業保護持續強化貿易限制措施。
因此,對中國而言,更重要的是增強外貿體系韌性。一是持續推進出口市場多元化,降低對單一市場的依賴,分散外需波動和貿易政策風險;二是提升對反傾銷、反補貼、原產地規則、技術標準、公共採購等貿易規則的研究和企業合規能力,應對貿易限制由關税向更多政策工具延伸;三是加快提升產品技術含量、品牌價值和全球化經營能力,通過產品升級和全球產業鏈佈局增強對貿易壁壘的消化和應對能力。


