
熱門資訊> 正文
【首席視野】蘆哲:國慶假期海外市場前瞻
2026-09-28 13:54
蘆哲、張佳煒(蘆哲系東吳證券首席經濟學家、中國首席經濟學家論壇理事)
核心觀點
核心觀點:本周美伊磋商的推進一度帶動油價回落、風險資產反彈;與此同時,偏強的美國經濟數據強化加息預期和美國增長預期,美債收益率持續上行、期限利差再度走闊,而AI交易支撐科技股逆勢上漲,股債表現分化。國慶假期期間,海外將迎來一系列密集的數據發佈,包括9月美國非農就業(10月2日)、ISM製造業(10月1日)和服務業(10月5日)PMI、PCE個人收支和通脹(9月30日)、BEA年度數據修正(9月30日)等,重點關注就業數據能否進一步強化美國增長預期、PCE通脹及其修訂數據能否緩解年內美聯儲加息的壓力。
大類資產:本周,美伊圍繞霍爾木茲海峽的重開展開密集間接磋商,一度推動油價回落、風險資產反彈;但周末特朗普拒絕伊朗方案,地緣與油價上行風險猶存。與此同時,美國經濟數據偏強、美聯儲官員鷹派發言強化加息預期和美國增長預期,美債收益率持續上行、期限利差再度走闊,而AI交易支撐科技股逆勢上漲,股債表現分化。
美債利率:8月以來2年期美債收益率的變化經歷了兩個階段:①8月至9月上旬,油價走高推高2年通脹預期,帶動2年美債利率上漲;②9月FOMC會議的鷹派指引強化美聯儲抗通脹決心,名義利率上行幅度高過通脹預期,帶動實際利率上行,而通脹預期回落。本周以來,美債利率期限利差一度在油價的回落下延續收斂,但周三超預期的標普全球美國PMI數據發佈后,加息預期升溫帶動美債實際利率上行的同時,期限利差顯著反彈,而通脹預期沒有顯著變化。由此推斷,經濟數據強化的加息預期、以及美國增長預期上修帶來的增長風險溢價上行,是本周美債利率上行、10年期美債利率升至2007年以來新高的主要原因。
海外經濟:本周公佈的美國經濟數據整體好於預期,9月標普全球美國綜合PMI初值創五年新高,8月美國新屋銷售、耐用品訂單總體好於預期,彭博美國經濟意外指數小幅上修。歐洲方面,主要受弱於預期的德法調查數據影響,彭博歐元區意外指數再度下修。
國慶假期海外市場前瞻:國慶假期期間,海外將迎來一系列密集的數據發佈,包括9月美國非農就業(10月2日)、ISM製造業(10月1日)和服務業(10月5日)PMI、PCE個人收支和通脹(9月30日)、BEA年度數據修正(9月30日)等,重點關注就業數據能否進一步強化美國增長預期、通脹及其修訂數據能否緩解年內美聯儲加息的壓力。
基準情景下,就業數據方面,我們預期美國勞務供給在人口老齡化、提前退休及移民政策影響下延續偏弱趨勢,需求變化將成為失業率走勢的關鍵;通脹數據方面,BEA的年度校準預計一定程度下修近月的美國核心PCE數據,但其能否顯著緩解近期迅速升溫的加息預期,仍取決於修正后的核心PCE趨勢、以及同時公佈的8月核心PCE數據。
貨幣政策方面,國慶假期期間聯儲官員將密集發表講話,北京時間10月8日凌晨2:00,美聯儲將公佈9月FOMC會議紀要。重點關注:①FOMC委員是否普遍表達通脹壓力正由供給衝擊向需求端擴散、以及支持持續加息的共識程度;②聯儲如何評估BEA對通脹數據的修正,以及對美國通脹風險、增長前景和加息路徑的評估等。
風險提示:美伊局勢超預期;特朗普政策超預期;美聯儲政策超預期
正文如下
1. 大類資產
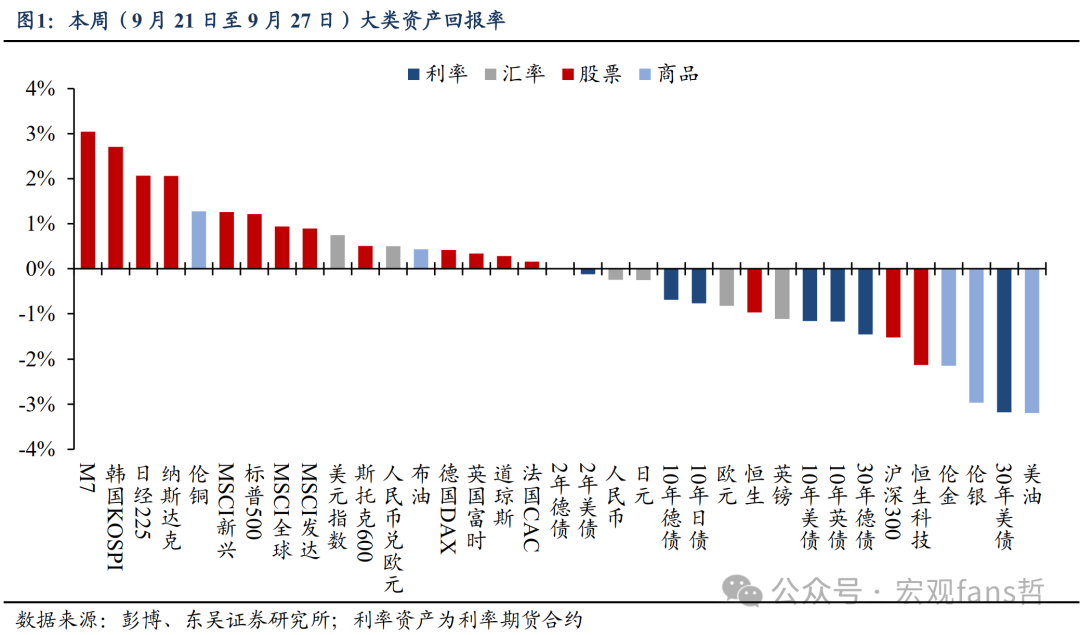
本周(9月21日至9月27日),美伊圍繞霍爾木茲海峽的重開展開密集間接磋商,一度推動油價回落、風險資產反彈;但周末特朗普拒絕伊朗方案,地緣與油價上行風險猶存。與此同時,美國經濟數據偏強、美聯儲官員鷹派發言強化加息預期和美國增長預期,美債收益率持續上行、期限利差再度走闊,而AI交易支撐科技股逆勢上漲,股債表現分化。周初,油價回落、美伊談判及中美會晤預期改善風險偏好,疊加Meta此前推出的Muse登上美國應用下載榜首,帶動Meta及半導體股大漲,納指在周一收漲2.26%;周三,標普全球美國9月製造業和服務業PMI大超預期和前值,對增長預期的進一步上修強化美聯儲加息預期,10年期美債收益率飆升超10bps至5.1%以上,並在后半周繼續走高,壓制風險資產表現;周五,美伊討論分階段恢復霍爾木茲海峽通航的消息帶動油價回落,微軟公佈Copilot新功能提振AI交易情緒,科技股再度走強。全周來看,油價上漲壓力的邊際緩和下,全球風險資產整體上漲,科技股表現好於大盤;美債收益率在美國增長和緊貨幣預期下大漲,美元走強,黃金承壓。股市方面,在美債收益率高企的同時,AI相關交易支撐科技股表現,M7、韓國KOSPI、納斯達克指數領漲全球主要股指。債市方面,2年期美債收益率全周上漲11bps至4.85%,10年美債收益率大漲16bps至5.16%,為2007年以來新高,收益率曲線整體陡峭化。商品方面,本周布倫特原油與WTI原油走勢分化,布油全周上漲0.43%,WTI原油(按相同月份期貨合約計)下跌3.2%,其中布油價格的高企反映市場仍在計價中東地緣風險,WTI油價的回落則部分在於,市場擔憂美國可能的柴油出口限制會抑制國內煉廠的原油加工和原油需求。
本周美債利率大幅上行,其中因美國增長預期而持續上修的加息預期是主要推手。從實際利率與通脹預期視角看,8月以來2年期美債收益率的變化經歷了兩個階段:①8月至9月上旬,油價的再度走高推高2年通脹預期,帶動2年美債利率上漲;②9月FOMC會議的鷹派指引強化美聯儲抗通脹決心,導致名義利率上行幅度高過通脹預期,帶動實際利率上行,而通脹預期則與油價脱軌,呈現回落趨勢。而隨着2年美債利率上行成為長端利率上漲的主導,美債期限利差持續收窄。
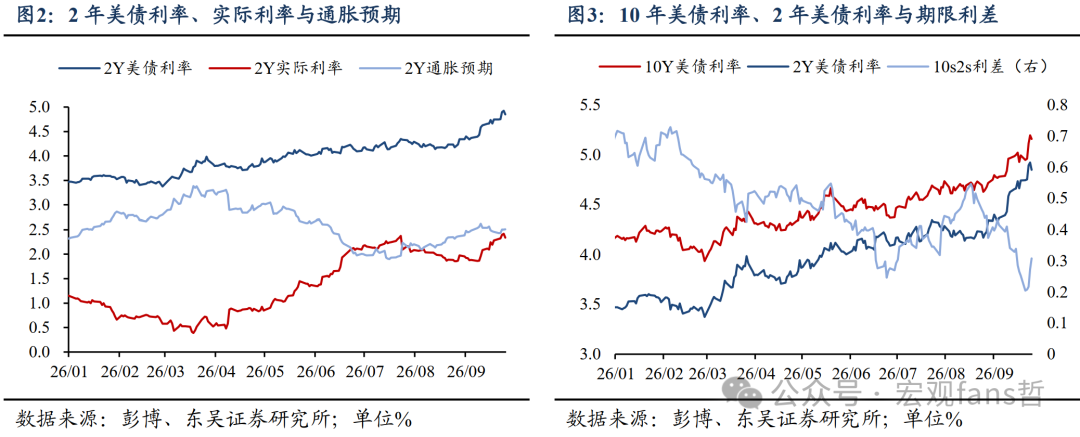
本周以來,美債利率期限利差一度在油價的回落下延續收斂,但周三超預期強勁的標普全球美國PMI數據發佈后,加息預期的升溫帶動美債實際利率上行的同時,10s2s期限利差顯著反彈,而通脹預期並沒有顯著變化。由此可以推斷,經濟數據強化的加息預期、以及美國增長預期上修帶來的增長風險溢價上行,是本周美債利率上行、10年期美債利率升至2007年以來高位的主要原因。
2. 海外經濟
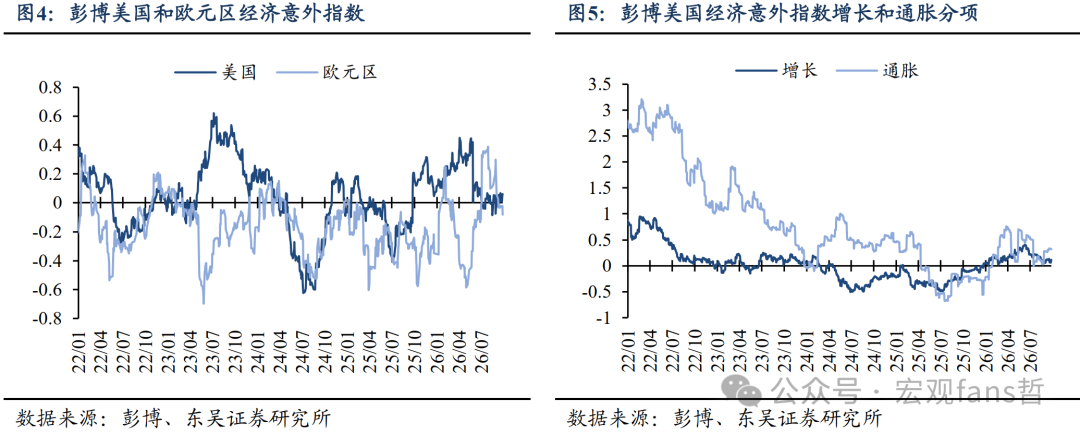
本周公佈的美國經濟數據整體好於預期,彭博美國經濟意外指數小幅上修。景氣指數方面,9月標普全球美國綜合PMI初值錄得58.4,大超預期的55.3,創五年新高;製造業PMI初值錄得57,服務業PMI初值錄得58.7,均大幅好於預期和前值。增長數據方面,8月美國新屋銷售環比好於預期,前值上修;8月美國耐用品訂單環比0.0%,好於預期的-0.3%,核心資本品訂單環比+1.6%,預期+0.6%,前值上修。歐洲方面,主要受弱於預期的德法調查數據影響,彭博歐元區意外指數再度下修。
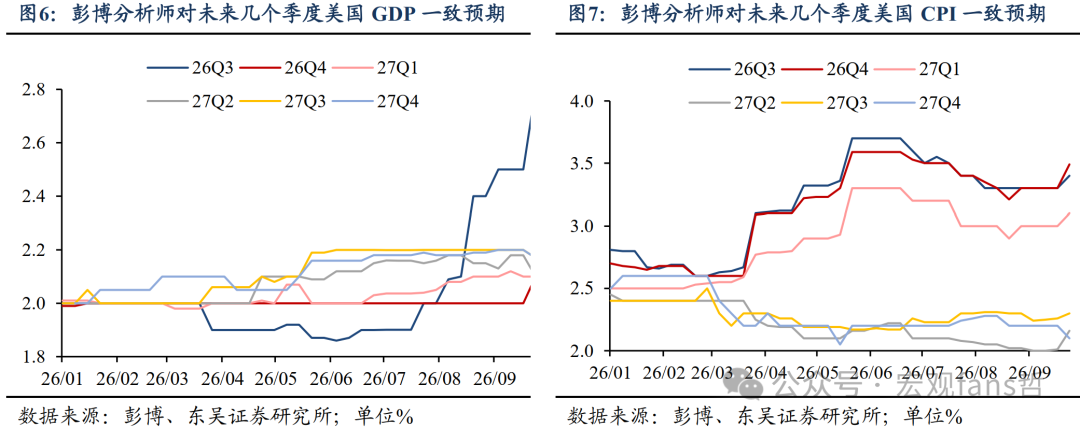
本周,彭博公佈了9月美國經濟與利率調查。根據彭博在9月18日至23日對83名分析師的調查問卷,分析師大幅上修26Q3美國GDP預測值至+2.8%,上修26Q3、26Q4美國CPI同比至3.4%、3.49%,並同時上調對27Q1-27Q3美國CPI同比預期值。不過,從趨勢看,分析師仍預期美國CPI同比自27Q2開始將顯著回落。
2.2. 國慶假期海外市場前瞻
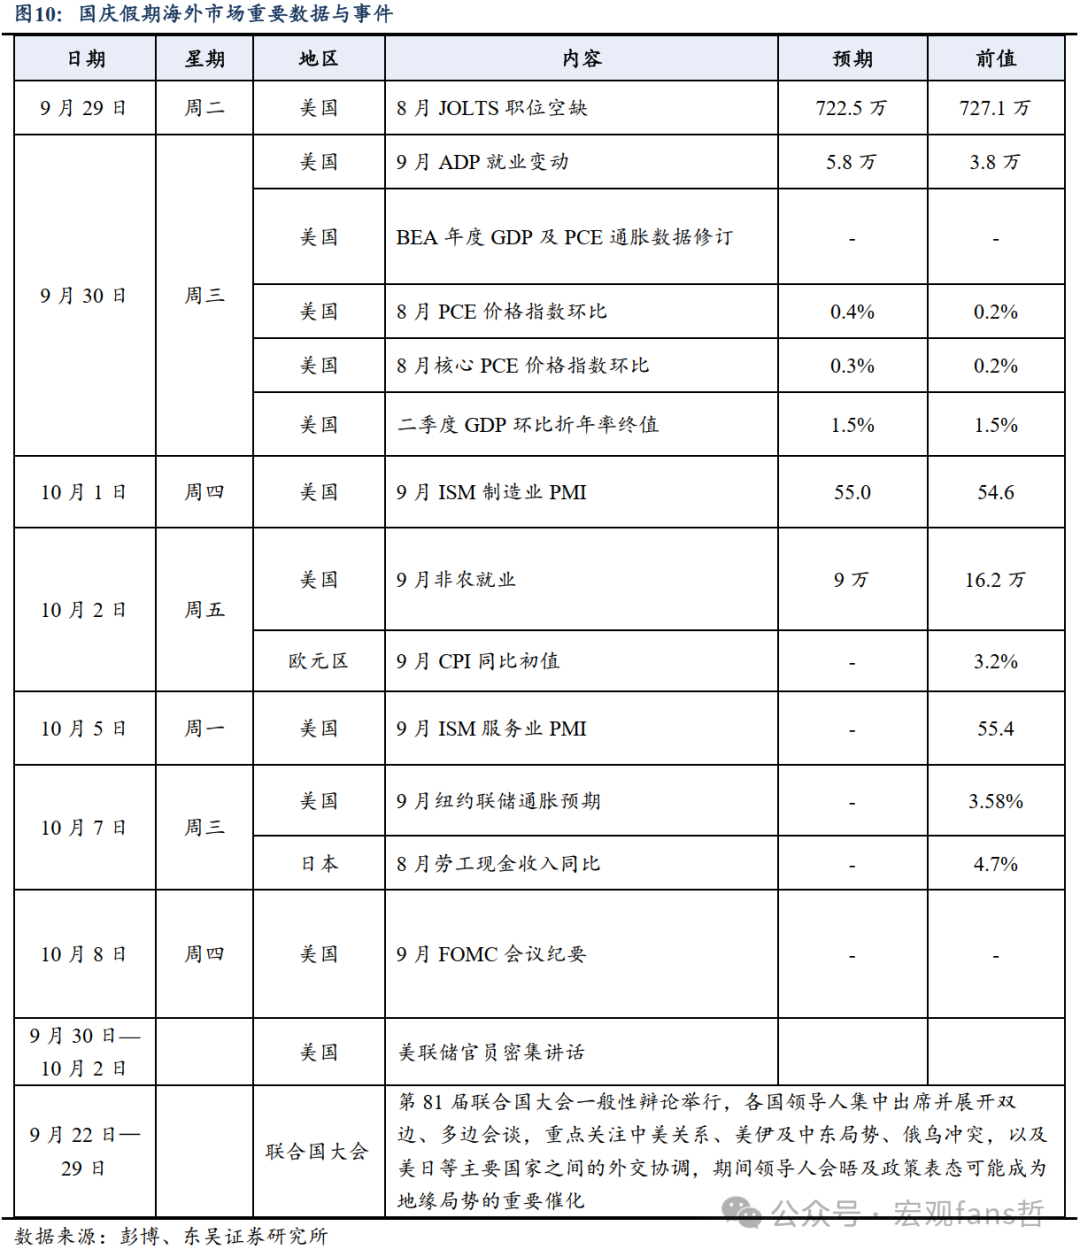
國慶假期期間,海外將迎來一系列密集的數據發佈,包括9月美國非農就業、ISM製造業和服務業PMI、PCE個人收支和通脹、BEA年度數據修正等,重點關注就業數據能否進一步強化美國增長預期、通脹及其修訂數據能否緩解年內美聯儲加息的壓力。
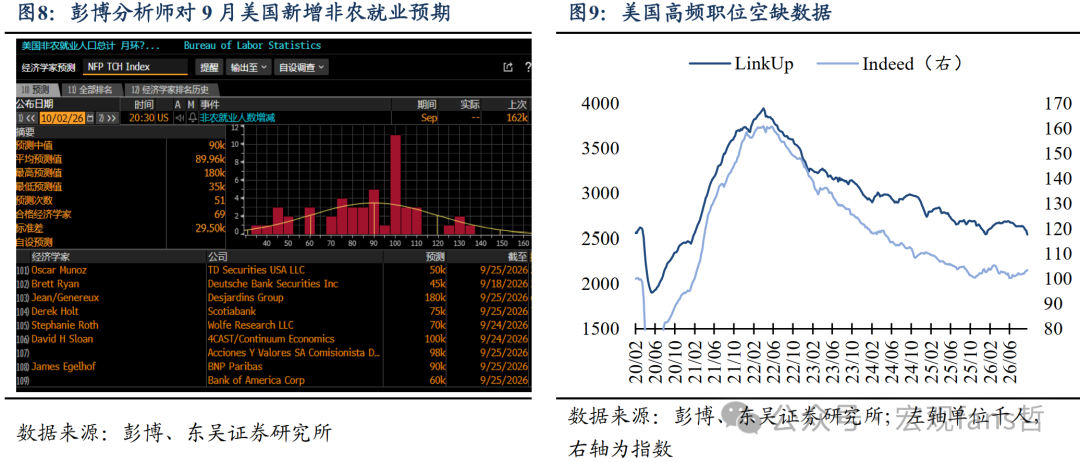
具體來看,10月2日(下周五)BLS將公佈9月美國非農就業數據。截至最新,51名彭博分析師預測9月新增非農+9萬,前值16.2萬。9月以來,美國勞務市場數據超預期程度增強,但Indeed與LinkUp招聘指標出現分化。對於9月非農數據,重點關注:①需求是否受到高油價、高利率的進一步壓制;②8月非農中休閒餐旅、地方政府等分項的偏強表現能否延續,前值是否下修。此外,關注一系列美國增長和核心通脹數據:①9月30日(下周三)公佈的8月美國個人消費支出、10月1日和10月5日公佈的ISM製造業、服務業PMI能否驗證三季度美國增長的韌性;②9月30日PCE通脹數據與BEA年度修正對通脹判斷的共同影響。
基準情景下,就業數據方面,我們預期美國增長仍有韌性,勞務供給在人口老齡化、提前退休及移民政策影響下延續偏弱趨勢,需求變化將成為失業率走勢的關鍵;通脹數據方面,BEA表示此次年度修正將調整PCE物價數據中有關投資組合管理、法律服務、計算機軟件等項目的編制方法,總體來看,這一年度校準預計一定程度下修近月的美國核心PCE數據、並改善數據的穩定性,但這一技術調整能否顯著緩解近期迅速升溫的加息預期,仍取決於修正后的核心PCE趨勢、以及同時公佈的8月核心PCE數據。
貨幣政策方面,國慶假期期間聯儲官員將密集發表講話,北京時間10月8日凌晨2:00,美聯儲將公佈9月FOMC會議紀要。重點關注:①FOMC委員是否普遍表達通脹壓力正由供給衝擊向需求端擴散、以及支持持續加息的共識程度;②聯儲如何評估BEA對通脹數據的修正,以及對美國通脹風險、增長前景和加息路徑的評估等。
3. 風險提示
美伊局勢超預期惡化,全球央行收緊貨幣政策;
特朗普政策超預期,令美國增長前景不確定性走高;
美聯儲政策超預期,加息更快落地。


