
熱門資訊> 正文
【首席視野】李迅雷:外需降、約束增——2027年如何穩增長?
2026-11-11 13:19
- 迅雷(XNET) 0
- 美國資本(ACAS) 0
- 自動數據處理(ADP) 0
李迅雷、李晨希(李迅雷系中泰國際首席經濟學家、中國首席經濟學家論壇副理事長)
回看2026年,全球經濟的最大特徵是圍繞美國AI資本開支的大幅增長而展開,AI相關產品價格大幅上升,這正是中國的機遇所在。前三季度我國出口累計同比增長21.3%,其中集成電路把出口增速拉高約5個百分點,且增長几乎全部來自價格上漲。不過,中國目前主要受益於硬件製造,而不是大模型和應用。
然而,2027年出口增速回落的概率已大幅上升。美國AI資本開支增速將會減少,而2026年的出口基數又很高。2025年GDP增速中有32%來自淨出口,一旦外需變弱,對穩增長的影響很大。擴內需同樣受到諸多約束:固定資產投資已連續第二年下降,地方政府受賣地收入下降和化債清欠壓力的制約;社零增速僅為1.1%,居民部門在降槓桿,收入和社會保障兩大難題仍待破解。
展望2027年,擴內需的政策力度理論上應比2026年更大。財政方面主要靠中央財政加槓桿,超長期特別國債或擴大至1.8-2萬億元,新增專項債或達到5萬億元;貨幣政策仍以結構性工具為主,全面降息的可能性不大,最具可能的是繼續擴大PSL規模,讓基建投資止跌回穩。但魚和熊掌不可兼得,要兼顧促消費、保民生和AI等領域的財政投入,中央財政有必要進一步加大舉債力度。
明年美國資本開支增速或大降
回看即將過去的2026年,全球經濟的最大特徵就是圍繞着美國AI領域資本開支的大幅增長而展開的。資本開支規模究竟多大,各類統計數據不一,如有機構統計美國超大規模雲廠商2026年資本開支預計達8705億美元,並預測2027年將飆升至1.36萬億美元,佔GDP比重達4.1%。
由於AI資本開支的大幅增加,帶動了AI上游需求的上升,故全球AI相關的產品和設備製造的增速及進出口貿易增速也水漲船高。如電子產業高度發達的中國臺灣,2026年前三季度實際生產總值同比增長14.22%,名義生產總值增速更是高達20.46%。
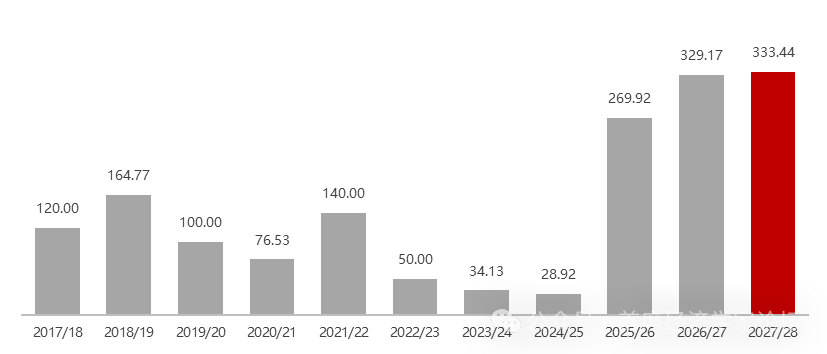
然而,AI在拉動美國經濟增長的同時,也帶來了負面影響。首先,通脹與AI也有一定相關性。例如,AI發展需要建大量數據中心,數據中心集中在PJM電網區域,電源建設跟不上用電增長,容量拍賣價格已升至2024/25年度的11.5倍,仍未能買足所需容量。容量成本最終會分攤到所有用户的電費中,AI的用電成本由此向普通企業和居民擴散,成為AI影響美國通脹的一個渠道。
美國東部電網(PJM)容量拍賣出清價:數據中心用電推動電價飆升(美元/MW-日)
來源:PJM,中泰國際
AI帶來的另一個負面影響是就業。美國AI產業的上游創造就業機會本來就非常少,而且2025年以來美國的AI編程能力提升以后,22至25歲軟件開發者的就業人數較2022年11月下降約20%,而35至40歲的反而上升約11%。這説明AI首先替代的是入門崗位,年輕人受到的衝擊更大。今后,隨着AI應用的不斷擴大,其大幅替代人力的特性會更加顯著。
此外,AI產業發展又導致美國收入分配的分化加劇。2022年以來,美國居民金融資產相當於可支配收入的倍數由5.5倍升至6.5倍,增量幾乎全部來自股票。AI行情的財富效應主要集中在持股較多的高收入家庭,K型分化進一步加劇。從更長的時間看,財富向少數人集中是市場經濟中反覆出現的現象,AI加快了這一過程。如果失業率因AI明顯上升,消費會隨之走弱,社會壓力也會上升,最終可能促使企業收縮資本開支。
因此,美國中期選舉民主黨大獲全勝,本質並不是因為民主黨深得人心,而是民眾期望民主黨可以遏制美國AI的過快發展,因為這些已經引發了通脹、就業機會減少和貧富差距等等后果。
即便沒有中期選舉的因素,2027年美國的AI資本開支增速也將減少。而中期選舉給美國AI企業帶來了更多的不確定性和投資風險,因此,資本開支增速的下降,不僅會使得美國的經濟增速放緩,而且會導致全球AI相關貿易額的增速下降。
今年中國出口高增背后:
來自AI的貢獻
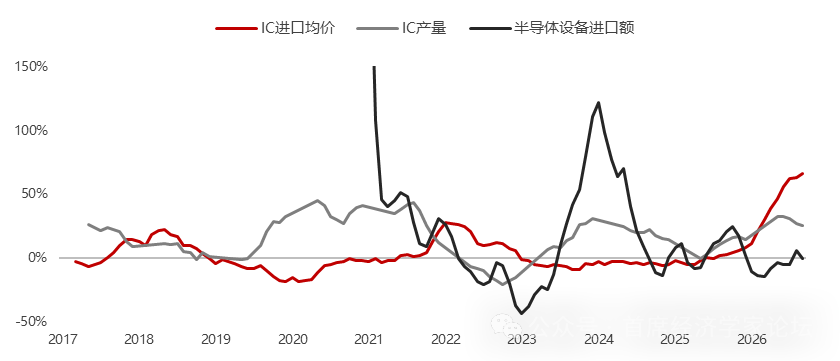
前三季度我國出口累計同比(以美元計價)為21.3%,進口累計同比為27.5%。之所以中國進出口能大幅增長,與我國電子類產品的出口額大增不無關係,如集成電路把全國出口增速拉高約5個百分點,剔除后其余出口增長約16%。儘管集成電路數量僅增長3.2%,但平均價格上漲了101.4%,即增長几乎全部來自價格上漲,其中存儲是漲幅最大的品類。
因此,美國AI企業的資本開支大增,導致AI相關產品價格的大幅上升,這是中國的機遇所在。但關鍵在於中國能接得住,這是因為我國長期以來對AI產業前所未有的重視。
例如,從「十四五」到「十五五」,AI在政策中的定位已從一個新興產業上升爲支撐經濟運行的基礎設施,政府投入持續加大。政府引導基金已投向AI約1840億美元,2025年又新設近1萬億元的國家創投基金,總量遠超私人資本;但領先的大模型主要由民營企業和產業資本培育,國有資本更多在后期跟進。
從企業層面看,大型互聯網企業的資本開支近兩年明顯提速,但整體規模仍遠小於美國雲廠商,擴張節奏也受芯片供給制約。總的來看,政府資金規模大,前沿創新主要依靠民營企業;民間資本跟進有限,主要原因在於AI的盈利模式尚不清晰,應用場景和付費意願都還不足。
中國IC進口均價、IC產量、半導體設備進口額同比
來源:WIND,中泰國際
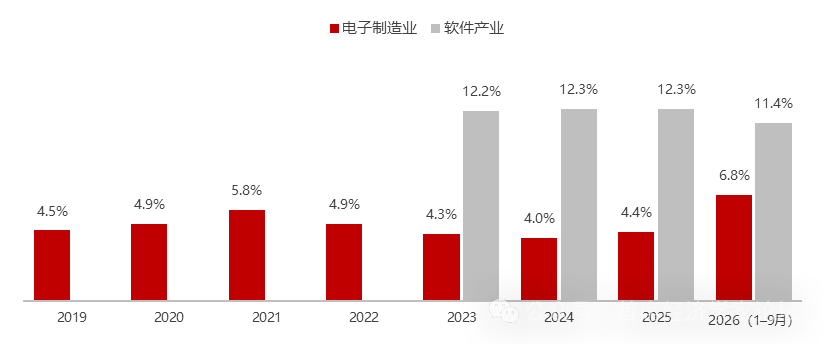
從受益情況看,中國目前主要受益於硬件製造,而不是大模型和應用。2026年三季度,集成電路和自動數據處理設備出口同比增長89%,遠高於出口總額21%的增速;電子製造業利潤率升至6.8%,為2019年以來最高;而軟件業利潤率維持在12%左右,沒有明顯改善。
中國出口同比:總額vs集成電路+自動數據處理設備(%,季度內月度均值)
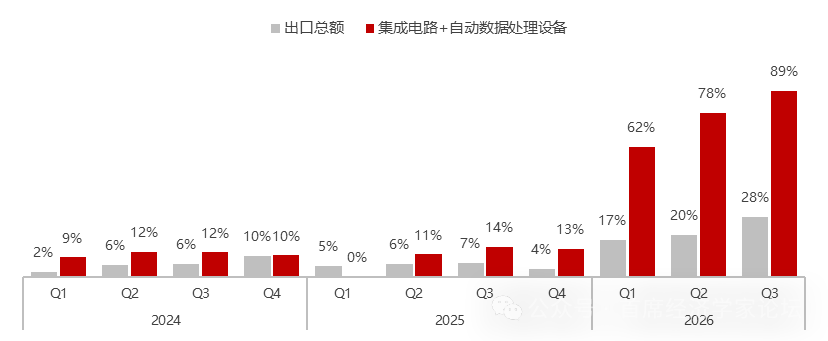
注:柱值為季度內各月同比的簡單平均;2025Q1的1–2月數據部分缺失,集成電路+自動數據處理設備僅含3月。
來源:WIND,中泰國際
中國電子製造業與軟件產業利潤率(%,季度內月度均值)
來源:WIND,中泰國際
2027年出口將減速:
擴內需面臨新約束
儘管2027年存在諸多不確定性,但出口增速的回落概率已經大幅上升。回顧2020-2025年的累計出口增速,中國出口累計增長45.6%,全球48.8%,即中國低於全球3.2個百分點。低於全球水平的主要原因是出口價格指數大幅下跌,儘管出口量增速並不低。但2026年應該是一個例外,即芯片出口價格大幅上漲,使得出口總額的增速跑贏全球出口增速。
之所以預判2027年出口增速回落,原因之一是AI相關產品出口價格顯著回落,從而導致出口額增速的下滑,因為2026年是AI產業全面爆發第一年,當年出口基數很高,導致2027年的增速回落;原因之二是美國AI的資本開支增速下降,導致全球AI產品貿易總量的增速下降,進而對中國商品的出口需求增速下降。
事實上,在特朗普對中國大幅加徵關税的2025-2026年,中國的出口增速大幅反而上升,且對GDP增速作出很大貢獻。如2025年GDP增速為5%,其中32%來自淨出口,為1998年以來貢獻最大的一年。今年前三季度,淨出口對GDP增速的貢獻約為26%,貢獻率有所回落,主要是進口增長較快。
有數據表明,2010-2019年,我國淨出口對GDP增速的平均貢獻為負(-1.3%)。但從2024年至今,我國淨出口對GDP增速的平均貢獻率接近30%。進入到2020年以后,出口對經濟增長的貢獻明顯加大,這一方面取決於外需的增長,另一方面也反映了中國製造在全球的優勢加大,供給能力增強。
上述數據表明,如果2027年的外需變弱,則對中國經濟穩增長的影響很大。從前三季度我國的經濟數據看,我國固定資產投資增速為-7.2%,這已經是第二年下降了(2025年出現有統計數據以來的首次為負)。這一方面受房地產周期下行的拖累,另一方面,是由於製造業和基建投資的增速也開始回落。
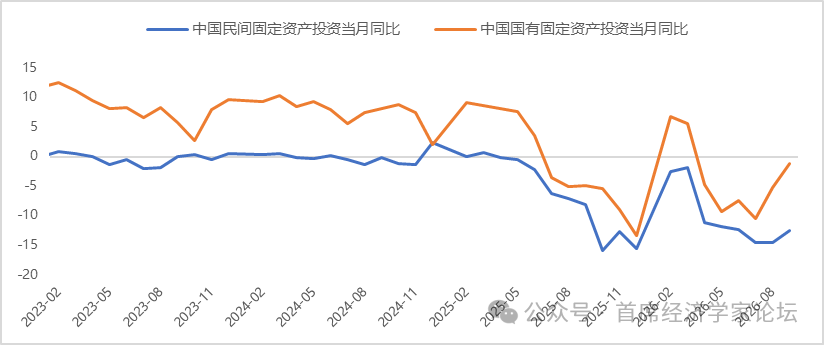
民間與國有固定資產投資同比走勢
來源:WIND,中泰國際
今年1-9月份,製造業投資增速下降2.1%,基建投資增速則下降6.1%;民間投資增速為-10.4%,國有控股的投資增速為-3.2%。如果説民間投資增速快慢取決於民企對預期投資回報率高低與風險大小,故在供強需弱的背景下,房地產和製造業投資意願下降尚可理解,但為何基建投資或國有投資都出現負增長呢?
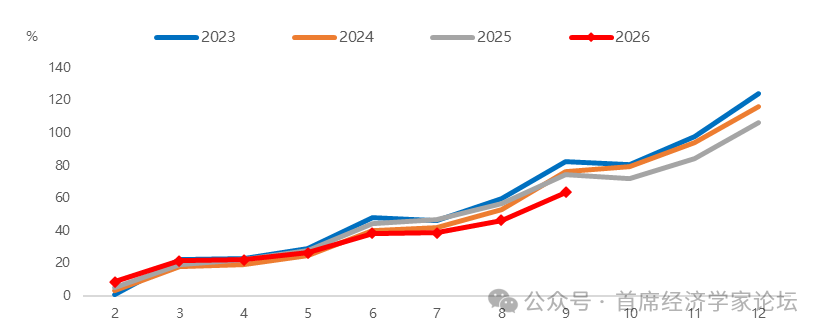
從財政支出的時間進度這一視角看,或許能找到答案。前三季度一般預算支出的增速只有1%,相比去年同期的3%增速,顯然慢了,而全年的目標增速為4.4%;同時,以財政第一、二本賬的收支缺口作為廣義赤字口徑,今年使用進度約為63.6%,低於去年同期的74.5%。為何財政預算支出低於預期目標呢?
主要原因在於兩個方面,一是地方政府賣地收入大幅下降,但相關費用支出則是剛性的。如1-9月全國政府性基金預算收入只有2.50萬億元,同比下降18.6%;政府性基金預算支出卻高達6.28萬億元,收支缺口達到3.78萬億元。土地出讓金收入大幅減少,而剛性支出卻下降不多,使得地方政府基建投資的配套資金減少。
二是地方政府面臨的化債和清欠壓力增大,因為2027年6月30日是地方政府不能依賴平臺公司融資和完成清欠工作的最后期限,故今年開始就需要作相關安排。
今年前三季度廣義赤字使用進度低於近年同期
來源:WIND,中泰國際
從地方與中央政府本級的一般預算支出增速就不難發現,地方政府的本級支出增速僅為0.2%,而中央政府的支出增速為5.8%。因此,依賴投資拉動來實現穩增長的目標,過去靠地方政府積極響應,如今受地方財力所限,心有余而力不足。
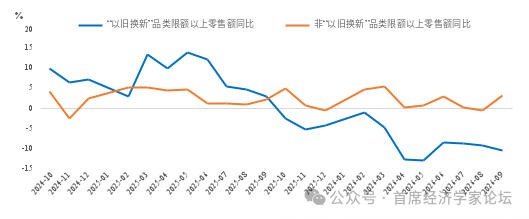
從內需-消費這駕馬車看,前三季度社零增速僅為1.1%,儘管2026年我國促消費政策中中央財政下達的以舊換新的額度為2500億元,但以舊換新類商品的消費增速恰恰是下跌最多的種類。如限額以上的家電、家俱、文化辦公、汽車、通訊器材五個品類零售額當月同比,從8月的-9.3%回落到-10.5%。過去這些促消費的動力,如今變成了阻力。
以舊換新類零售額跌幅繼續走闊
來源:WIND,中泰國際
服務消費則相對佔優,前三季度服務零售額同比增長5.0%,比商品零售額高出4個百分點,其中旅遊諮詢租賃服務類、文體休閒服務類分別增長10.7%和9.7%。不過,服務消費畢竟體量有限,還難以對衝商品消費的疲弱。
消費約束主要體現在供給約束和需求約束兩個方面。從供給看,衣食住行這些基本需要都已經得到了滿足。如根據聯合國糧農組織(FAO)2023年的數據,中國大陸人均每日卡路里供應量約為3527千卡,在200個國家和地區中排名第23位;遠超日本、韓國和我國的港澳臺地區。
從樓市看,今年前三季度全國新建商品房銷售額為5.37萬億元,同比下降13.9%;2027年樓市大概率還會延續下行趨勢,儘管2021年以來,新建商品房的總供給在減少,但二手房市場的供給規模超大,而需求的疲弱使得供大於求的格局沒有根本變化,這也導致與房地產相關的上下游諸多消費品的需求不足。
在交通方面,高鐵、高速、地鐵等總里程都在全球遙遙領先,今年前三季度國內汽車銷量增速下降22.4%,目前全國地鐵新項目已經兩年沒有獲批,供強需弱的局面也難以改變。
從需求端看,居民部門從2024年開始降槓桿,而今年縮表明顯,前三季度住户貸款余額減少1.03萬億元,屬2000年以來首次出現,表明消費者信心指數仍在走弱。儘管居民部門的償債率(季度還本付息額/可支配收入)有所下降,但從國際比較看,仍大幅超過美國和日本。
對需求的另一個約束是居民部門收入和社會保障這兩大難題。儘管從統計數據看,居民可支配收入增速與GDP增速同步,但可能存在結構性問題,即中低收入者的收入增速低於平均增速。如2026年前三季度全國居民人均可支配收入平均數增速為5.3%,中位數增速為4.6%,中位數僅為平均數的82.9%。
消費的主力人群為中低收入階層,我國靈活就業者絕大部分屬於中低收入階層,此外還有大量的農業人口,他們普遍存在社保覆蓋不足或社保養老金偏低的問題。
綜上所述,在外需預期下降的背景下,擴內需無疑成為必然選擇。但需要關注的是,過去五年來,擴內需一直是我國宏觀政策的着力點,但投資增速和消費增速卻仍呈現下行趨勢。換言之,擴內需已經受到了各方面的約束,沒有一種增長模式可以屢試不爽。
2027年擴內需要加力
11月6日的國務院常務會議提出了以下幾方面事項:一是要加快重大項目和「六張網」建設實施進度,説明前三季度的製造業和基建投資的進度確實低於往年了,四季度估計能加快進度,以完成全年GDP的增速目標;二是要「暢通投資消費良性循環」;三是要紮實做好穩就業、防風險和民生保障等工作;四是持續化解地方政府債務、中小金融機構等領域風險。
再過一個月將召開中央經濟工作會議,決定2027年的財政、貨幣及其他經濟政策的方向和力度,估計2027年在宏觀政策方面仍將圍繞着以上這些事項展開。由於外需可能下降,那麼理論上擴內需的政策力度應該比2026年更大。
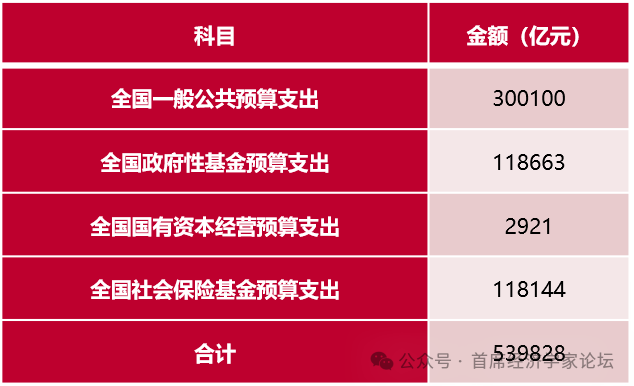
然而,財政、貨幣政策及細分領域的政策同樣會受到各方約束。就財政政策而言,2026年的廣義財政預算支出已經接近54萬億元,佔2026年的GDP比重約37%(假設2026年我國GDP規模為145萬億元,下同),而廣義財政赤字率約為8%,故積極的財政政策確實是非常積極了。
2026年財政四本賬的預算支出
來源:預算報告,中泰國際
近年中國的廣義財政赤字(萬億元)
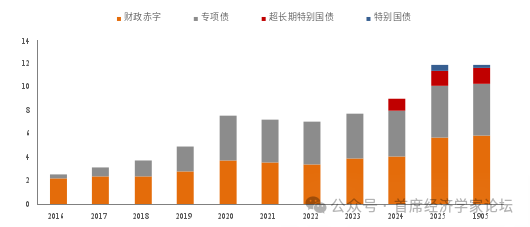
要使得穩增長的目標得以實現,主要靠中央財政加槓桿,因為中央財政的槓桿率水平目前為30%多,空間尚存。估計2027年一般預算赤字率仍維持為4%左右,超長期特別國債的規模或擴大至1.8-2萬億元。
此外,專項債用於緩解地方政府現金流壓力的規模仍需擴大,尤其當城投平臺不能再給地方政府提供各種間接的資金支持之后。2026年新增專項債規模為4.4萬億元,估計2027年或將達到5萬億元。
貨幣政策仍將以結構性貨幣政策為主,全面降息的可能性不大。儘管這些年來銀行貸款增速下降,反映出市場化間接融資需求減少,但系統性降息會導致銀行淨息差收窄,給銀行經營帶來更大壓力。因為在這輪房地產下行周期中,銀行所承受的壓力是最大的。這就是中央反覆強調中小金融機構風險的原因。
2025-26年,中央財政已給國有大銀行及保險機構注資8000億元,地方財政也有給地方銀行注資或成為大股東(數額不詳)。目的就是爲了增強銀行等金融機構的資本充足率和抗風險能力。
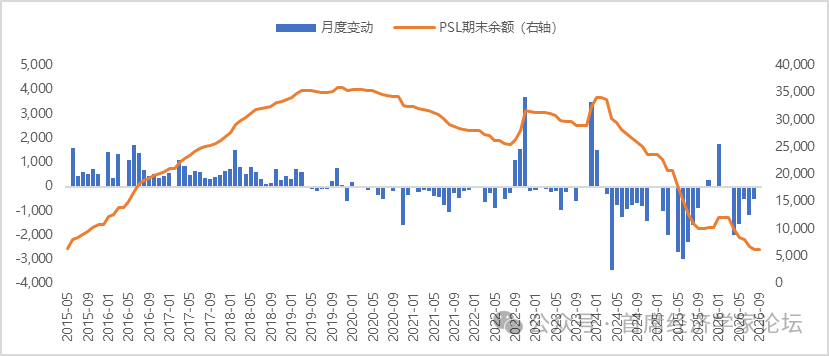
儘管結構性貨幣政策工具也能降低融資主體的成本,但2025年5月以來政策利率停在1.40%,未再降準;結構性工具按領域「定向降價」,不壓縮全部貸款的息差。2025年6月以前,PSL是結構性貨幣政策的主要工具,到8月末余額已經降至0.63萬億元;取而代之的是央行再貸款,主要投向「金融五篇大文章」,到6月末的余額為4.6萬億元。
PSL余額與月度變動(億元)
來源:WIND,中國人民銀行,中泰國際
值得注意的是,9月末重新啟用PSL工具,把利率降到1.5%,並把「六張網」納入支持範圍,借政策性銀行直接投向基建,以彌補再貸款的撬動力不足。但總體看,結構性政策工具所提供的資金規模目前估計為5-6萬億元,相比當前約280萬億元的貸款余額,佔比僅為2%左右,難以帶動全社會融資成本的下降。
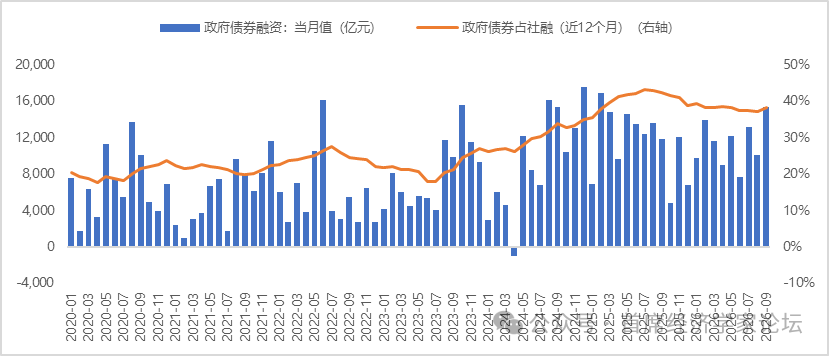
在居民部門和民企降槓桿的背景下,信用擴張已經在靠政府撐着。政府債券佔社融的比重從2020年初約20%升到38%。貨幣創造的主渠道已經從銀行信貸轉向政府發債,説明真正在擴張需求的是財政,貨幣只是配合,比如「再貸款+貼息」就是兩者的組合。
政府債券融資與佔新增社融比重
來源:WIND,中國人民銀行,中泰國際
儘管當前部分核心城市房地產有企穩跡象,但總體下行的趨勢仍未改變。樓市要止跌回穩,全面降息應該是比較有效的手段,但風險在於不知道效果究竟如何。如1996年日本央行把利率降至0.5%,1999年把利率降至零,均未達到穩住房價的目標。
因此,最具可能的做法是,繼續擴大PSL的規模,通過加快「六張網」的鋪設進程,讓基建投資增速止跌回穩。也就是説,2027年的適度寬松的貨幣政策,仍將體現為結構性貨幣政策,其提供的低息融資規模將進一步擴大。
2027年在「兩重」的投資方面,估計會以全面實施「人工智能+」行動為主線。推進人工智能對傳統產業的改造,加快推進智能網聯新能源汽車、人工智能手機和電腦、人形機器人等新一代智能終端場景應用。以此來帶動製造業投資轉負為正。
但需要思考的方面在於,美國由於AI投資受到電力約束,表現爲電價上漲;中國電力和製造產能相對充足,主要約束在需求端。AI應用進一步提升供給能力,在中國更容易體現為價格競爭。大模型服務價格持續下降,相關製造產能不斷擴張,而企業利潤和勞動收入未必同步增長。如果AI進一步替代部分崗位、壓低勞動收入份額,消費也會受到抑制。綜合來看,AI應用可能會加大而非緩解物價下行的壓力,這一點與美國有明顯區別。
2027年值得期待的是「制定實施城鄉居民增收計劃」,這是2025年末中央經濟工作會議提出的目標,如果2027年能夠兑現,則有利於促消費。
但考慮到財政預算支出的約束條件較多,魚和熊掌不可兼得,促消費和促投資的支出都要大幅提升並不現實。而且,AI是長期投入,民生支出則是每年剛性增長的持續投入,AI投入過多可能對民生支出形成擠出。要兼顧擴大消費和長期投入AI,中央財政有必要進一步加大舉債力度。
綜上所述,2027年所面臨的外部環境要比2026年嚴峻,且內部的結構性和周期性壓力依然沒有減弱跡象,故需要以更大力度地擴內需。當然,辦法總比困難多,相信2027年我國有能力來戰勝各種挑戰,努力完成穩增長的目標。


