
熱門資訊> 正文
金價跌破3900,摩根士丹利為何看漲至5250美元?
2026-11-17 14:11
在黃金價格跌至一年多低點之際,摩根士丹利給出了華爾街較為激進的看漲預測,預計到2027年第四季度,國際金價將升至每盎司5250美元,較其報告採用的現貨價格高出約35%。
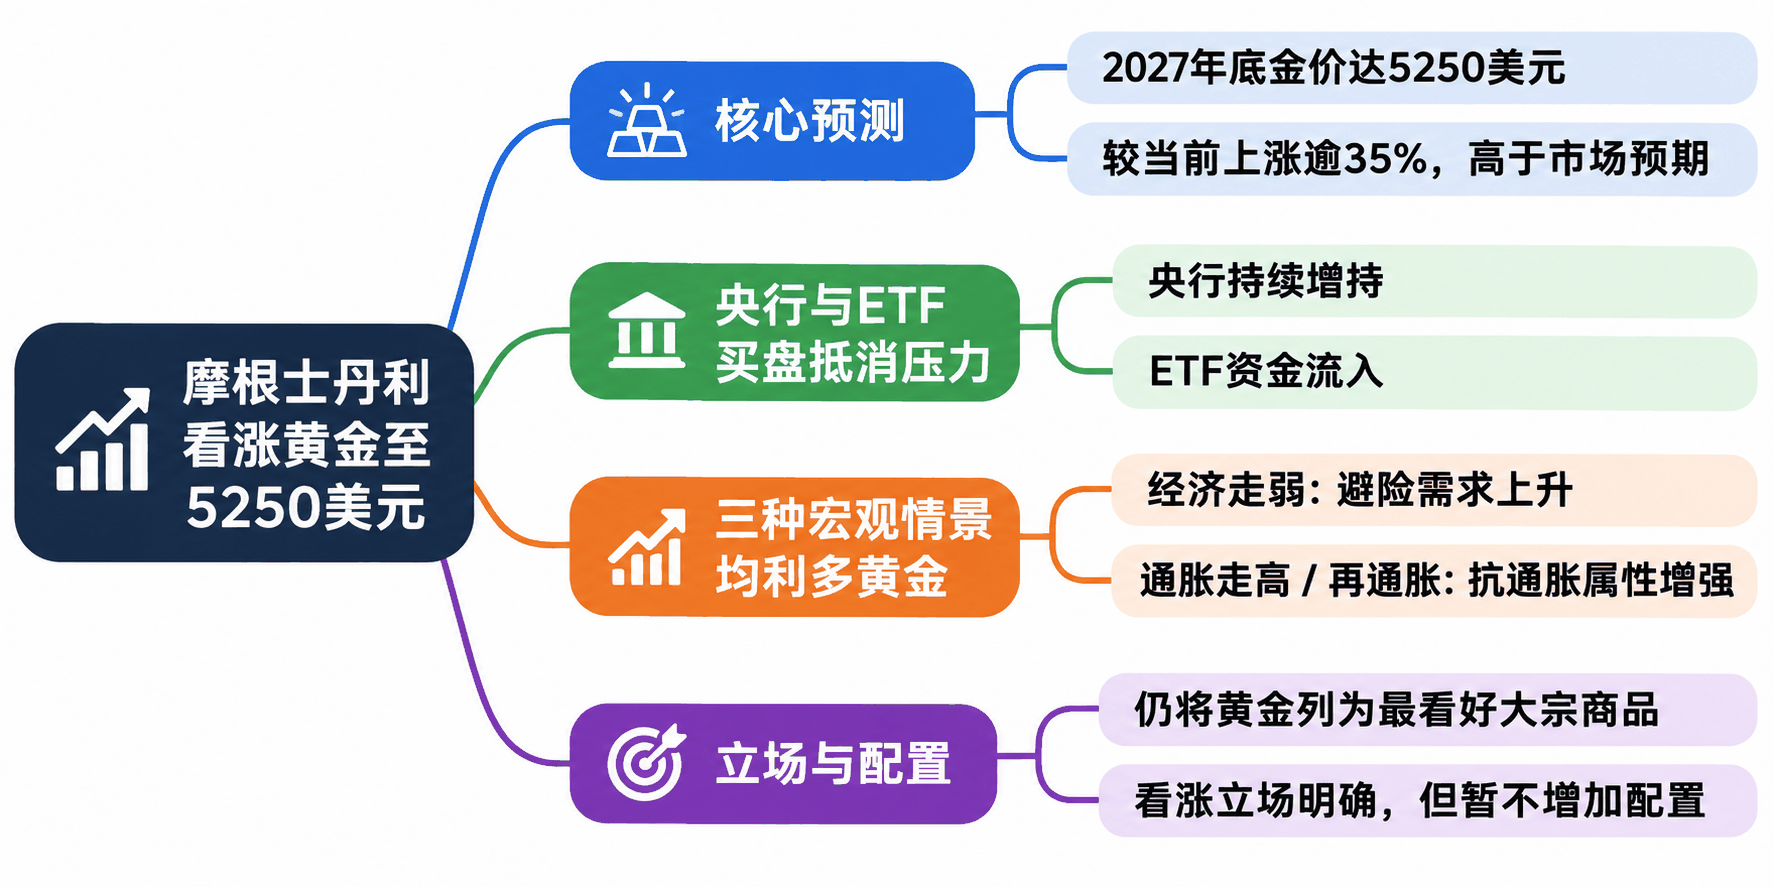
摩根士丹利11月15日發佈的《2027年全球策略展望》顯示,該行將黃金列為最看好的大宗商品,並預計金價將在2027年第二季度達到每盎司5000美元,隨后於年底進一步升至5250美元。
這一預測明顯高於市場普遍預期。據彭博社報道,高盛在本周一發佈的最新展望中預計,2027年底金價將達到4650美元,比摩根士丹利的目標低600美元。
不過,黃金近期走勢仍然疲弱。現貨黃金本周一一度跌至每盎司3830.74美元,為2025年10月初以來最低水平,較今年1月創下的5594.82美元歷史高點累計下跌31.5%。
央行與ETF買盤抵消高利率壓力
摩根士丹利認為,黃金近期在不利的宏觀環境下表現出一定韌性,反映傳統利率模型已經不足以解釋金價變化。
該行指出,今年以來,受中東衝突引發的通脹壓力影響,美聯儲重新啟動加息,美元走強,全球長期債券收益率也維持高位。
這些因素通常不利於黃金。由於黃金本身不產生利息,實際利率上升會提高持有黃金的機會成本。
摩根士丹利的研究顯示,如果將今年3月至7月期間黃金價格與美國10年期實際收益率的關係延伸至當前,理論上金價應已跌破每盎司3000美元。
但實際金價仍維持在接近3900美元的水平。該行認為,央行實物黃金需求及黃金ETF資金流入,在一定程度上抵消了高利率和強美元的壓力。
其中,歐洲投資者近期持續增加黃金ETF配置,是摩根士丹利重點關注的需求變化之一。
世界黃金協會數據顯示,今年前三季度全球央行黃金購買量估計達到675噸。儘管部分主要買家的增持節奏有所變化,官方部門仍是黃金市場的重要需求來源。
摩根士丹利認為,黃金市場正在受到利率變化、央行儲備配置及投資者避險需求等多種因素共同影響,單純依靠實際收益率預測價格可能低估其表現。
三種宏觀情景下,黃金均存在上漲動力
對於未來金價走勢,摩根士丹利提出了幾種可能推動黃金上漲的宏觀情景。
其中最直接的路徑是中東衝突緩和,推動國際油價回落,並降低市場對持續通脹及進一步加息的預期。
如果美國政策利率和長期債券收益率隨之下降,持有黃金的機會成本將降低,可能重新吸引投資者增加配置。
另一種情景是全球債券收益率繼續走高,但上漲主要源於財政可持續性擔憂。
摩根士丹利認為,在這種情況下,投資者可能更加關注不具有信用違約風險的實物資產,黃金仍有機會吸引資金流入。
即使油價持續維持高位,黃金也未必始終受到壓制。該行指出,如果能源成本上漲最終損害經濟增長,並使市場更加擔憂滯脹風險,黃金可能重新受益於避險需求。
在價格預測方面,摩根士丹利同時給出了不同情景下的目標區間。
其2027年第四季度黃金基準預測為每盎司5250美元;悲觀情景目標為3938美元,樂觀情景則達到7088美元。
以報告採用的每盎司3877美元現貨價格計算,三種情景分別對應約2%、35%和83%的價格變動。
看漲立場鮮明,但暫不增加黃金配置
儘管摩根士丹利對黃金價格持明顯樂觀態度,其跨資產策略團隊並未立即提高黃金在投資組合中的配置比例。
報告顯示,該行目前對全球股票採取最高程度的超配立場,同時將大宗商品整體配置下調至相對基準低配3個百分點。
在商品內部,摩根士丹利將布倫特原油和銅調整為低配,黃金則維持相對基準中性的配置立場。
該行解釋稱,雖然貴金屬策略團隊看好黃金,但仍希望等待市場對政策利率路徑的定價更加穩定后,再考慮增加投資組合中的黃金頭寸。
摩根士丹利預計,2027年美國10年期國債收益率將達到5%,美元指數升至105。這一利率和匯率環境仍可能對黃金構成短期壓力。
高盛對黃金的判斷也存在類似的時間差異。其策略師預計,在美聯儲繼續收緊貨幣政策期間,黃金可能維持疲弱和高波動狀態,但隨着未來降息周期啟動,西方黃金ETF需求有望恢復,並推動金價到2028年底升至5600美元。
目前市場仍普遍預期美聯儲將在12月再次加息。根據芝商所FedWatch工具周二的定價,投資者預計加息25個基點的概率達到96.6%,加息50個基點的概率為3.4%。
摩根士丹利雖然提出較高的2027年底金價目標,但其自身投資組合仍保持謹慎,下一步是否增加黃金配置,將取決於美聯儲政策預期和市場利率走勢能否趨於穩定。


